
Worauf sollte ich beim Abschluss einer Hundekrankenversicherung achten?
Martin Markowsky
September 08, 2026


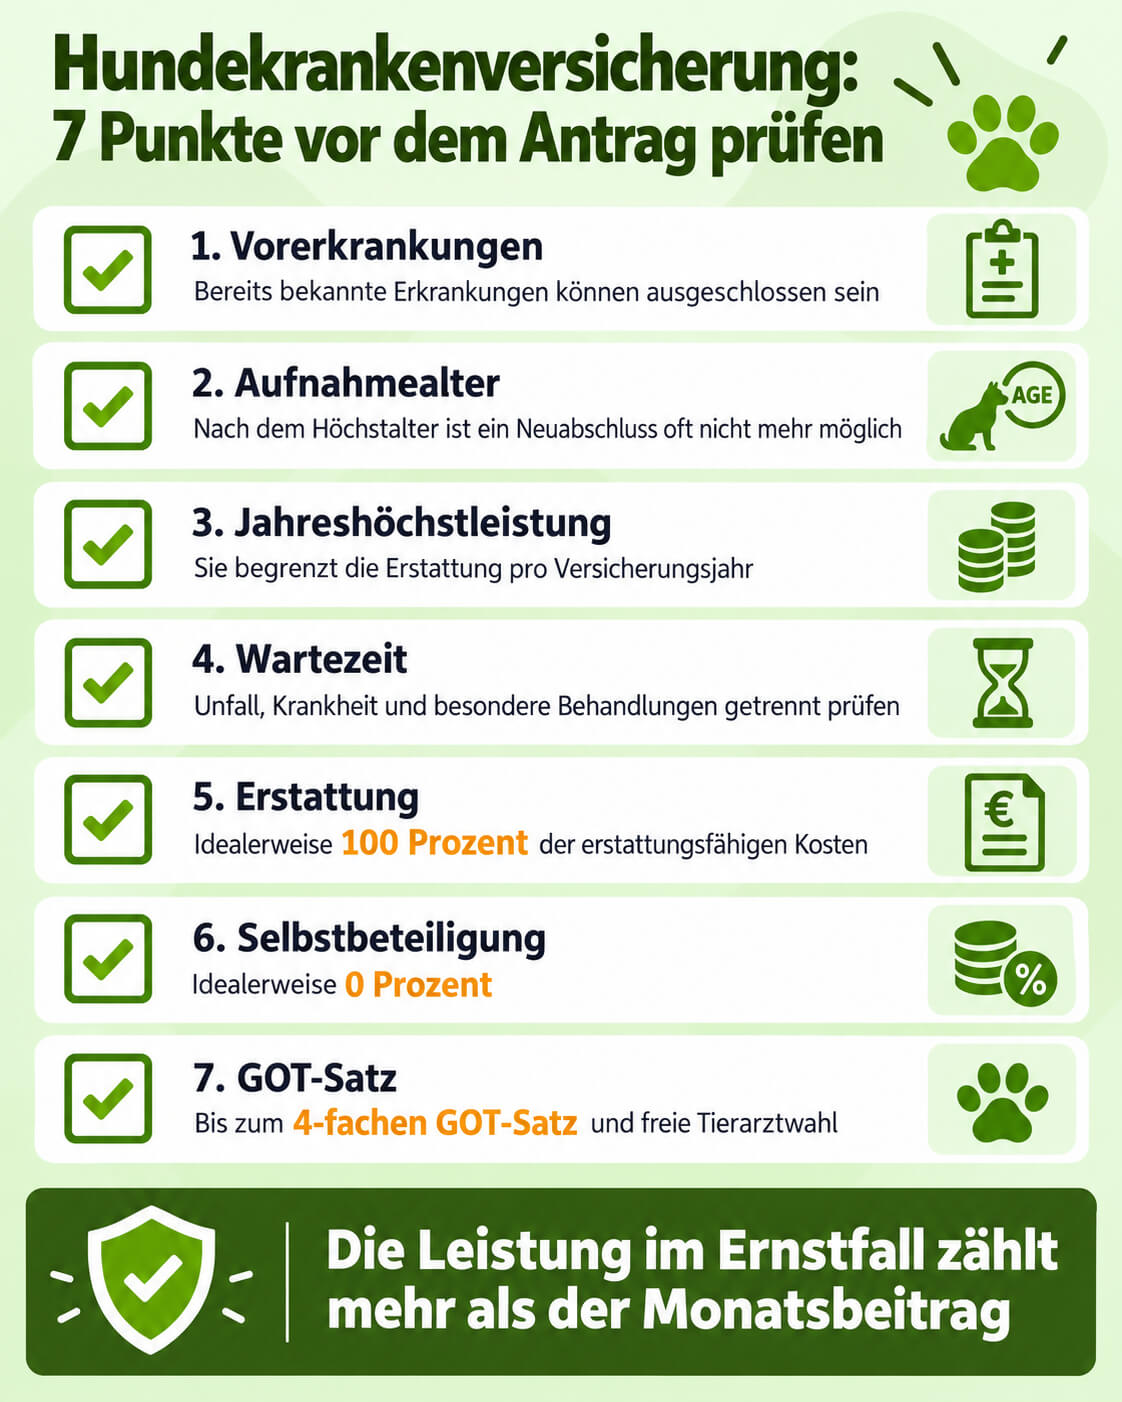
Beim Abschluss einer Hundekrankenversicherung prüfst du zuerst den Leistungsumfang und erst danach den Preis. Fünf Faktoren entscheiden über die Qualität des Schutzes: Erstattung, Wartezeiten, Tierarztwahl, Zusatzleistungen und Kündigungsrecht.
Die wichtigsten Punkte im Überblick:
- Erstattungshöhe und Selbstbeteiligung
- Wartezeiten und Ausschlüsse
- Tierarztwahl und GOT-Satz
- Zusatzleistungen und Beitragssteigerungen
- Kündigungsrecht
Entscheidend ist, dass der Tarif zu deinem Hund und seinem Gesundheitszustand passt, denn die Leistung im Ernstfall zählt mehr als der Monatsbeitrag. Wir vergleichen Tarife anhand fester, transparenter Kriterien und der individuellen Angaben zu deinem Hund, damit du Leistungsgrenzen, Tierarztwahl, Zusatzleistungen und Kündigungsrecht nachvollziehbar einordnen kannst.
Wie viel Erstattung und Eigenanteil du realistisch erwarten kannst
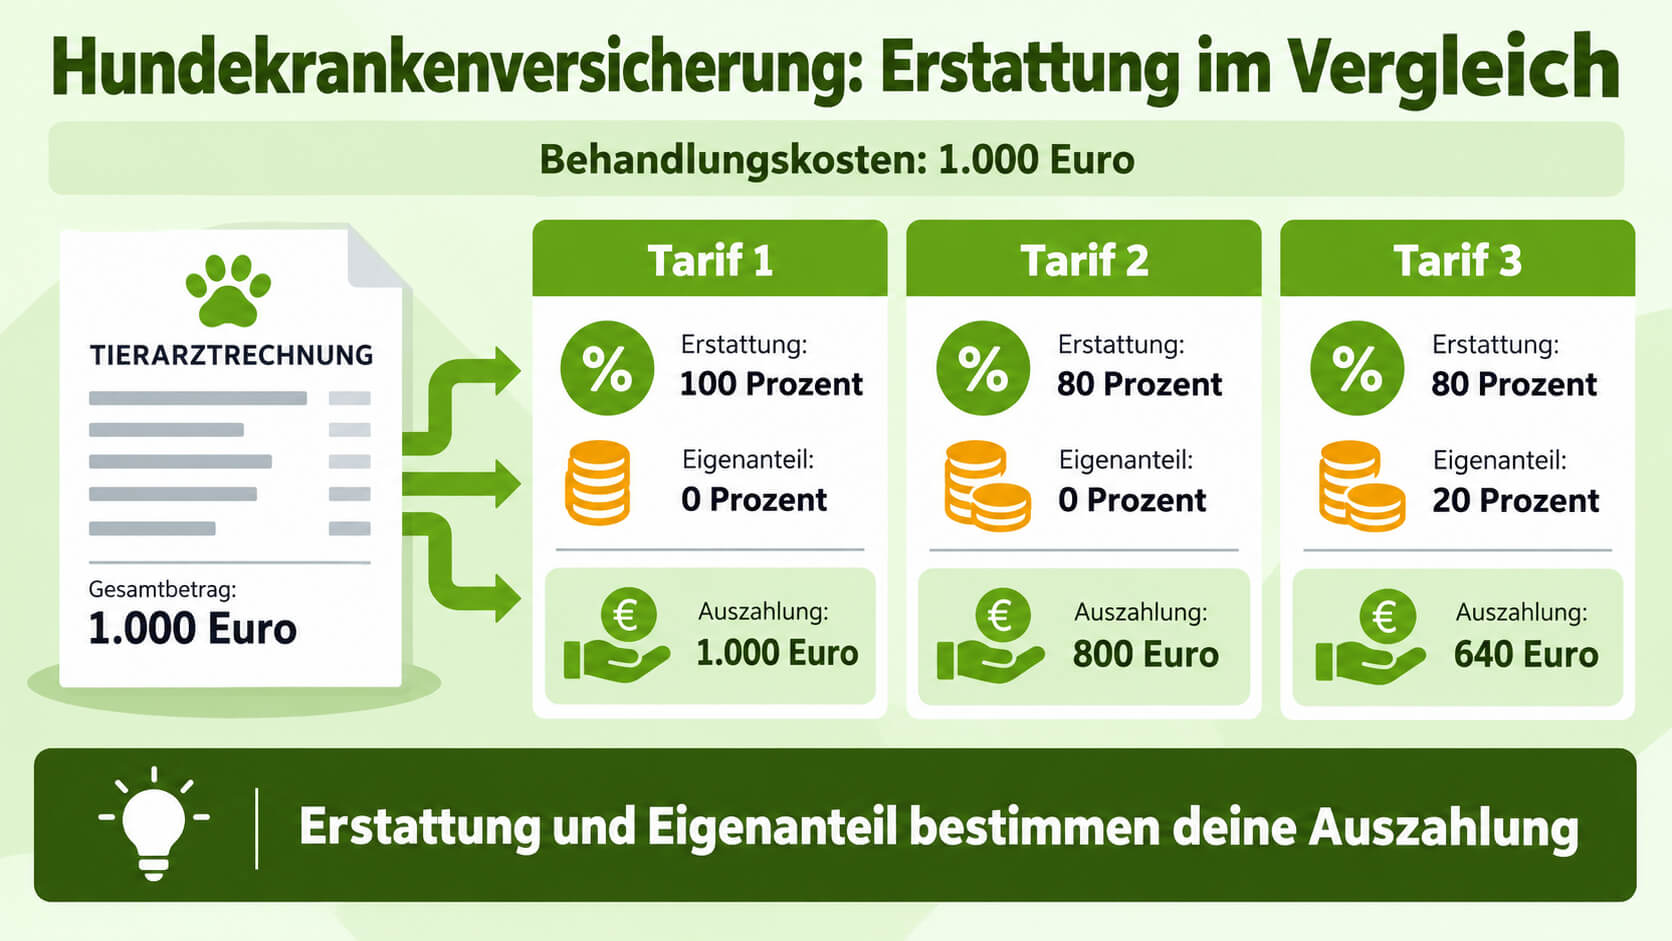
Bei der Erstattung übernimmt der Versicherer im besten Fall 100 Prozent der erstattungsfähigen Kosten. Die Selbstbeteiligung sollte idealerweise bei 0 Prozent liegen. Ein niedrigerer Erstattungssatz oder ein höherer Eigenanteil senkt zwar meist den Beitrag, erhöht aber deine Kosten im Schadensfall.
| Behandlungskosten | Erstattung | Eigenanteil | Auszahlung |
| 1.000 Euro | 100 Prozent | 0 Prozent | 1.000 Euro |
| 1.000 Euro | 80 Prozent | 0 Prozent | 800 Euro |
| 1.000 Euro | 80 Prozent | 20 Prozent | 640 Euro |
In unserem Hundekrankenversicherungrechner vergleichen wir Tarife anhand fester, transparenter Kriterien und der Angaben zu deinem Hund.
Achte zusätzlich darauf, ob der Eigenanteil als Prozentsatz oder als fester Betrag je Rechnung berechnet wird. Prüfe auch, ob der Tarif eine jährliche Leistungsgrenze, eine Grenze je Behandlung oder eine gestaffelte Erstattung in den ersten Versicherungsjahren vorsieht. Erst diese Kombination zeigt dir, welcher Betrag bei einer konkreten Rechnung tatsächlich bei dir bleibt.
Worauf du bei Wartezeiten und Ausschlüssen achtest
Kurze Wartezeiten sind für dich von Vorteil, denn dein Versicherungsschutz kann nach ihrem Ablauf greifen. Prüfe im Vertrag, ob bereits bestehende oder zum Vertragsbeginn bekannte Erkrankungen ausgeschlossen sind. Achte außerdem auf rassespezifische Einschränkungen, weil sie den Leistungsumfang deines Tarifs begrenzen können. Entscheidend ist, dass du Wartezeiten und Ausschlüsse zusammen liest: Ein kurzer Zeitraum hilft dir nicht, wenn ein relevanter Behandlungsfall dauerhaft ausgenommen bleibt. So erkennst du frühzeitig, welche Fälle trotz Versicherung nicht abgesichert sind. Was du zu Vorerkrankungen und dem Aufnahmealter wissen solltest, erklärt die folgende Sektion ausführlicher.
Typische Vertragsklauseln betreffen folgende Leistungsbereiche:
- Ausschluss von vorvertragsbezogenen Erkrankungen und chronischen Leiden
- Rassespezifische Einschränkungen für erblich bedingte Fehlentwicklungen
- Abweichende Fristen für Unfallschutz, allgemeine Erkrankungen und chirurgische Eingriffe
Lies dabei getrennt nach Unfall, Krankheit und besonderen Behandlungen. Tarife können dafür unterschiedliche Fristen oder Einschränkungen vorsehen. Lass dir unklare Formulierungen vor dem Antrag schriftlich erklären und bewahre die Antwort zusammen mit den Vertragsunterlagen auf. So kannst du später nachvollziehen, von welchem Leistungsumfang du beim Abschluss ausgegangen bist.
Wie wichtig freie Tierarztwahl und ein hoher GOT-Satz sind
Ein guter Tarif bietet freie Tierarztwahl und erstattet bis zum 4-fachen GOT-Satz. Das ist besonders bei Notfällen entscheidend, weil der Abrechnungssatz im Notdienst deutlich höher liegt als tagsüber. Der Rechner zeigt dir auf einen Blick, welcher Tarif bei Erstattung, Wartezeit und Selbstbeteiligung am besten zu deinem Hund passt.
Kontrolliere außerdem, ob Diagnostik, Medikamente und Nachbehandlung rund um einen versicherten Eingriff mitgerechnet werden. Ein hoher GOT-Satz allein sagt noch nicht, welche einzelnen Rechnungspositionen der Tarif anerkennt. Für deine Kostenplanung zählt deshalb die gesamte Leistungsbeschreibung und nicht nur der höchste Erstattungssatz auf der Übersichtsseite.
Vorerkrankungen und Aufnahmealter bei Vertragsschluss
Eine Vorerkrankung ist jede Diagnose oder Behandlung, die vor Vertragsbeginn schon bestand, auch wenn der Tierarztbesuch lange zurückliegt. Solche Befunde können je nach Versicherer zu Ausschlüssen, einem Risikozuschlag oder einer Ablehnung führen. Deshalb senkt ein Abschluss, solange dein Hund jung und gesund ist, das Risiko für spätere Leistungsausschlüsse.
Die Gesundheitsfragen im Antrag musst du vollständig und wahrheitsgemäß beantworten. Sieh dazu auch den Abschnitt zu häufigen Antragsfehlern weiter unten. Die meisten Tarife begrenzen außerdem das Aufnahmealter; nach dem Höchstalter ist ein Neuabschluss oft nicht mehr möglich. Wir vergleichen Tarife anhand fester, transparenter Kriterien und der Angaben zu deinem Hund. Im Angebotsrechner kannst du prüfen, wie Klauseln zu Vorerkrankungen und Aufnahmealter ausfallen.
Fordere bei Unsicherheit die Patientenakte deiner Tierarztpraxis an und gleiche sie mit den Fragen im Antrag ab. Antworte genau für den abgefragten Zeitraum und rate nicht aus dem Gedächtnis. Wenn ein Versicherer eine Erkrankung ausschließt oder einen Zuschlag verlangt, sollte diese Entscheidung eindeutig im Antrag oder Versicherungsschein stehen.
Welche Zusatzleistungen sich lohnen und wie Beiträge steigen
Zahnbehandlungen, Vorsorge und Auslandsdeckung sollten mitversichert sein. Prüfe außerdem die Jahreshöchstleistung: Sie begrenzt die Erstattung pro Versicherungsjahr, unabhängig davon, wie hoch der vereinbarte Erstattungssatz ist. Gerade bei mehreren Behandlungen kann diese Leistungsgrenze wichtiger sein als ein hoher Prozentsatz. Beiträge können steigen, wenn dein Hund älter wird. Plane mögliche Beitragssteigerungen deshalb bereits beim Abschluss ein.
Wichtige Leistungsbausteine und Tarifmerkmale umfassen:
- Zahnbehandlungen inklusive chirurgischer Extraktionen und Zahnsteinentfernung
- Jährliche Budgets für Schutzimpfungen, Wurmkuren und Vorsorgeuntersuchungen
- Weltweiter oder europaweiter Schutz bei temporären Auslandsaufenthalten
- Reguläre Beitragsanpassungen basierend auf der Alterstaffel des Tarifs
Warum manche Rassen mehr zahlen
Bei Rassen mit bekannten Erbkrankheiten oder einem erhöhten Verletzungsrisiko fallen Beiträge oft höher aus. Das ist eine statistische Kalkulation und kein Urteil über die Gesundheit deines einzelnen Hundes.
Rechenbeispiel: Was kostet dich die Hundekrankenversicherung wirklich?
Ein Beispiel: Bei 60 Euro Monatsbeitrag zahlst du in fünf Jahren 3.600 Euro. Eine größere Operation kann einen erheblichen Teil dieser Summe erreichen oder sie übersteigen. § 4 GOT erlaubt grundsätzlich den einfachen bis dreifachen Gebührensatz. In diesem Fall schützt die Versicherung dein Budget, wenn der Tarif die Behandlung einschließt. Bleibt dein Hund gesund, kaufst du keinen Gewinn, sondern planbare Absicherung gegen hohe Einzelkosten. Entscheidend ist deshalb nicht nur der Preis, sondern dein passender Tarif mit ausreichender Leistung und Selbstbeteiligung. Ermittle im Angebotsrechner den Beitrag anhand von Alter, Rasse und Wohnort.
Warum du auf ein faires Kündigungsrecht achten solltest
Ein fairer Versicherer verzichtet auf ein Kündigungsrecht nach einem Schadensfall.
Transparente Bedingungen sichern dich im Ernstfall ab. Unklar formulierte Klauseln sind dagegen ein Warnsignal für spätere Diskussionen mit dem Versicherer.
Welche Fehler machen Hundehalter beim Antrag am häufigsten?
Der häufigste Fehler ist eine unvollständige oder ungenaue Gesundheitsauskunft beim Antrag. Auch kleinere, längst vergessene Tierarztbesuche solltest du angeben, denn sie können später als verschwiegene Vorerkrankung gewertet werden.
Ein zweiter häufiger Fehler: Halter vergleichen nur den Monatsbeitrag und übersehen die Jahreshöchstleistung, die Wartezeit und die konkrete Selbstbeteiligung. Zwei Tarife mit ähnlichem Preis können im Schadensfall völlig unterschiedlich viel auszahlen. Nimm dir für den Vergleich deshalb bewusst Zeit, statt den erstbesten Tarif zu wählen.
Krankenversicherung oder OP-Versicherung: was ist der Unterschied?
Eine Krankenversicherung übernimmt je nach Tarif ambulante und stationäre Behandlungen, Operationen sowie häufig Vorsorgeleistungen. Eine reine OP-Versicherung zahlt dagegen für Operationen und die dazugehörige Nachbehandlung.
| Schutz | Typische Leistungen |
| Krankenversicherung | Behandlung, Klinikaufenthalt, OP und oft Vorsorge |
| OP-Versicherung | Operation und Nachbehandlung |
Die OP-Versicherung ist meist günstiger, schützt aber deutlich enger. Sie kann als Basisschutz reichen, wenn du vor allem hohe Operationskosten absichern willst und laufende Tierarztkosten selbst tragen kannst. Bei regelmäßigen Behandlungen ist eine Krankenversicherung meist die passendere Wahl. In unserem Angebotsrechner vergleichen wir Tarife nach festen, transparenten Kriterien und den Angaben zu deinem Hund.
Fazit: Hundekrankenversicherung sichert umfassenden Schutz
Die Hundekrankenversicherung bietet eine finanzielle Absicherung für die Gesundheit deines Vierbeiners. Sie schützt vor unerwartet hohen Tierarztkosten und ermöglicht dir, im Ernstfall eine adäquate medizinische Versorgung zu gewährleisten. Eine frühzeitige Absicherung deines jungen, gesunden Hundes minimiert das Risiko von Ausschlüssen aufgrund von Vorerkrankungen.
- Die Erstattungshöhe sollte idealerweise 100 Prozent betragen, bei einer Selbstbeteiligung von 0 Prozent.
- Achte auf kurze Wartezeiten und prüfe rassespezifische Einschränkungen.
- Bei Notfällen sind eine freie Tierarztwahl und ein hoher GOT-Satz bis zum 4-fachen entscheidend.
- Im Versicherungsschutz sollten Zusatzleistungen wie Zahnbehandlungen und Vorsorge enthalten sein.
- Ein fairer Versicherer verzichtet auf ein Kündigungsrecht nach einem Schadensfall.
Wir unterstützen dich dabei, den passenden Versicherungsschutz für dein Tier zu finden.
FAQ – Häufig gestellte Fragen
Worauf solltest du beim Abschluss einer Hundekrankenversicherung zuerst achten?
Prüfe zuerst Vorerkrankungen, Aufnahmealter, Wartezeit und Jahreshöchstleistung. Danach vergleichst du Erstattung, Selbstbeteiligung und Beitrag, damit der Schutz im Ernstfall zu deinem Hund passt.
Ab welchem Alter kannst du eine Hundekrankenversicherung abschließen?
Viele Tarife nehmen Hunde nur bis zu einem festgelegten Höchstalter auf. Ein früher Abschluss ist sinnvoll, weil weniger Vorerkrankungen berücksichtigt werden müssen.
Wie lange dauert die Wartezeit bei einer Hundekrankenversicherung?
Die Wartezeit hängt vom Tarif und von der Behandlung ab. Unfälle sind oft früher versichert, während für Krankheiten eine längere Wartezeit gelten kann.
Was zahlt eine Hundekrankenversicherung nicht?
Bereits vor Vertragsbeginn bekannte oder behandelte Erkrankungen sind meist ausgeschlossen. Prüfe außerdem Leistungsgrenzen und Bedingungen, denn nicht jede Behandlung ist automatisch mitversichert.
Ist eine Selbstbeteiligung bei der Hundekrankenversicherung sinnvoll?
Ja, wenn du damit deinen Monatsbeitrag senken möchtest und den Eigenanteil im Schadensfall tragen kannst. Ohne Selbstbeteiligung bleibt deine Erstattung besser planbar.
Wie findest du den passenden Tarif für deinen Hund?
Wir vergleichen Tarife nach festen, transparenten Kriterien und den individuellen Angaben zu deinem Hund. So kannst du Leistung und Beitrag passend einordnen.

Martin Markowsky
Versicherungsmakler & Hundeexperte

Martin Markowsky
Versicherungsmakler & Hundeexperte
Das könnte dich auch interessieren
Die besten Hunde OP Versicherungen im Test
Die beste Hundekrankenversicherung im Test: Für dich haben wir von DOGVERS jede von uns bewertete Hundekrankenversicherung übersichtlich und nachvollziehbar für dich verglichen.
Die besten Hunde OP Versicherungen im Test
Wir von DOGVERS haben für dich eine klare und verständliche Übersicht der von uns bewerteten Hunde-OP-Versicherungen zusammengestellt.
Beste Hundehalterhaft-pflichtversicherung Vergleich 2026: Kosten, Leistungen & Testsieger
Die Hundehalterhaftpflichtversicherung schützt dich vor den finanziellen Folgen, wenn dein Hund einem Dritten einen Schaden zufügt.