
Beste Hundekrankenversicherung im Test
Martin Markowsky
Oktober 19, 2026


Tierarztkosten steigen, und eine Hundekrankenversicherung wird für immer mehr Hundehalter zur Pflicht. Doch der Markt ist unübersichtlich. Unser Test bringt Klarheit: Sieben Tarife, drei Kategorien, ein ehrlicher Vergleich. Die Unterschiede zwischen den Anbietern sind größer, als die meisten Hundehalter erwarten.
Wir haben sieben Tarife verglichen, von der Barmenia PremiumPlus bis zur Lassie Maxi. Die Ergebnisse sind eindeutig: Erstattungshöhe, Rasseausschlüsse und Aufnahmealter machen den Unterschied zwischen einem Tarif, der im Ernstfall zahlt, und einem, der dich mit Tausenden Euro Eigenkosten allein lässt. Gerade bei kurzköpfigen Rassen oder Hunden ab 8 Jahren wird die Tarifwahl zur entscheidenden Frage.
So haben wir die Tarife verglichen
Wir haben acht Krankenvolltarife nach einem festen Raster verglichen. Entscheidend waren nicht nur Erstattung und Jahreshöchstleistung, sondern auch Selbstbeteiligung, Erstattung nach der Gebührenordnung für Tierärzte (GOT), Wartezeiten, Rasseerkrankungen, Aufnahmealter und Kündigungsregeln. Dazu kamen Leistungen, die im Alltag schnell wichtig werden: Diagnostik, Medikamente, Zahnbehandlung, Physiotherapie, alternative Heilmethoden, Vorsorge und Auslandsschutz. Fehlt für ein Merkmal ein belastbarer aktueller Beleg, kennzeichnen wir es als ungeklärt, statt eine ältere oder ähnliche Tarifangabe zu übertragen.
Wichtig zum Tarifstand: Versicherer ändern Bedingungen, Bausteine und Altersgrenzen. Dieser Vergleich verwendet die jeweils genannte aktuelle Tarifgeneration. Werte aus älteren Leistungsblättern werden nicht mit neuen Bedingungen vermischt. Deinen persönlichen Beitrag und die für deinen Hund angebotene Variante prüfst du deshalb am besten noch einmal im Dogvers Angebotsrechner.
Die besten Hundekrankenversicherungen im Test: die Testsieger
Die acht Tarife unterscheiden sich vor allem bei Eigenanteil, Rasseausschlüssen und Zusatzleistungen. Verglichen werden Barmenia und Uelzener mit unbegrenzter Leistungsoption sowie Dalma Maximum mit 100 Prozent Erstattung. OP steht für Operation; OP-Nachsorge umfasst die Behandlung nach dem Eingriff. Einzelbudgets und Zusatzbausteine bleiben separat zu prüfen. Die vorhandenen Dogvers-Urteile stammen aus den jeweiligen Reviews; neue Testnoten vergeben wir nicht.
-

HanseMerkurPremium plus mit Zahn
- 100 % Erstattung, unbegrenzte Grunddeckung
- Selbstbeteiligung: 0, 250 oder 500 € pro Jahr
- Verzicht auf Schadenfallkündigung ab Beginn
Beachte: Zahnbaustein nur bis einschließlich fünf Jahre abschließbar.
-
Cleos WeltRundum Plus mit Vorsorge
- Bis 100 % Erstattung, unbegrenzte Jahresleistung
- Selbstbeteiligung wählbar, auch 0 €
- 250 € Vorsorge ohne Selbstbeteiligung
Beachte: Für besondere Erkrankungen gelten sechs Monate Wartezeit.
-
BarmeniaPremiumPlus
- Behandlung und OP: unbegrenzt¹
- Bis 100 % Erstattung, je nach Selbstbeteiligung
- Bis 120 Tage OP-Nachsorge
Beachte: BOAS ausgeschlossen; Berechnung der Selbstbeteiligung im Angebot klären.
-
AGILATierkrankenschutz Exklusiv
- Behandlung und OP gemeinsam unbegrenzt
- Bis 100 % Erstattung vor dem fünften Geburtstag
- Zahn, Vorsorge und Therapie optional ergänzbar
Beachte: Ab fünf maximal 80 % Erstattung; gewählte Jahres-Selbstbeteiligung zusätzlich.
-
UelzenerKrankenversicherung mit Vorsorge & Sterbegeld
- Unbegrenzte Jahresleistung wählbar¹
- Selbstbeteiligung nach Vereinbarung
- Keine feste obere Aufnahmegrenze
Beachte: Vorsorgebaustein mit 25 % Selbstbeteiligung; Annahme nach Gesundheitsprüfung.
-
LassieMaxi
- Behandlung und OP: unbegrenzt
- Selbstbeteiligung: 0, 20 oder 40 %
- 140 € Vorsorge pro Jahr
Beachte: 30 Tage Wartezeit bei Krankheit, zwei Tage bei Unfall.
-
DalmaMaximum
- Behandlung und OP: unbegrenzt
- Erstattung frei wählbar: 60 bis 100 %
- Physio und alternative Methoden ohne Jahreslimit
Beachte: Nur bei 100 % Erstattung kein prozentualer Eigenanteil.




¹ Verglichen wird die Variante mit unbegrenzter Heilbehandlungsleistung. Einzelne Leistungen können eigene Limits haben. Tarifstand: 6. September 2026. Aufnahme und Leistung richten sich nach Angebot und Bedingungen.
BOAS = brachyzephales obstruktives Atemwegssyndrom, Atemprobleme durch verengte Atemwege bei kurzköpfigen Hunden. GOT = Gebührenordnung für Tierärzte.
Hundekrankenversicherung für kurzköpfige Hunde: die Testsieger
Bei Französischer Bulldogge, Mops oder Boxer zählen die konkrete BOAS-Klausel, Wartezeit und mögliche Einzelgrenzen. Die fünf Tarife sind eine Vorauswahl: Bei Helvetia bleibt die aktuelle BOAS-Klausel ungeklärt; bekannte Erkrankungen und frühere Symptome müssen bei jedem Angebot geprüft werden.
-
HanseMerkurPremium plus mit Zahn
- BOAS ohne eigenes Leistungslimit
- Sechs Monate Wartezeit für BOAS
- Bis 60 Tage OP-Nachsorge und Physiotherapie
Beachte: Symptome dürfen erstmals nach Versicherungsbeginn auftreten; Zahnaufnahme bis fünf.
-
AGILATierkrankenschutz Exklusiv
- Keine pauschalen Rasseausschlüsse
- Behandlung und OP gemeinsam unbegrenzt
- Physio optional bis 500 € jährlich
Beachte: BOAS-Sublimit ungeklärt. Besondere Wartezeit: sechs Monate; Diagnose darin kann dauerhaft ausgeschlossen bleiben.
-
Cleos WeltRundum Plus mit Vorsorge
- BOAS-Operationen ausdrücklich versichert
- Sechs Monate besondere Wartezeit
- Unbegrenzte Jahresleistung im Rundum Plus
Beachte: Bekannte Erkrankungen ausgeschlossen; Umfang und Zusatzmodule laut Police.
-
HelvetiaPetCare Komfort mit Zahn & alternativen Heilmethoden
- Unbegrenzte Jahresleistung
- Physiotherapie bis 400 € pro Jahr
- Zahn und alternative Heilmethoden ergänzbar
Beachte: Aktuelle BOAS-Klausel und Sublimit ungeklärt; vor Abschluss bestätigen lassen.
-
UelzenerKrankenversicherung mit Vorsorge & Sterbegeld
- BOAS und Fehlentwicklungen tarifgemäß versichert
- Zwölf Monate besondere Wartezeit
- Unbegrenzte Jahresleistung wählbar¹
Beachte: Bekannte oder schon symptomatische Erkrankungen sind nicht automatisch versichert.

¹ Verglichen wird die Variante mit unbegrenzter Heilbehandlungsleistung. Einzelne Leistungen können eigene Limits haben. Tarifstand: 6. September 2026. Aufnahme und Leistung richten sich nach Angebot und Bedingungen.
BOAS = brachyzephales obstruktives Atemwegssyndrom, Atemprobleme durch verengte Atemwege bei kurzköpfigen Hunden.
Hundekrankenversicherung für ältere Hunde: die Testsieger
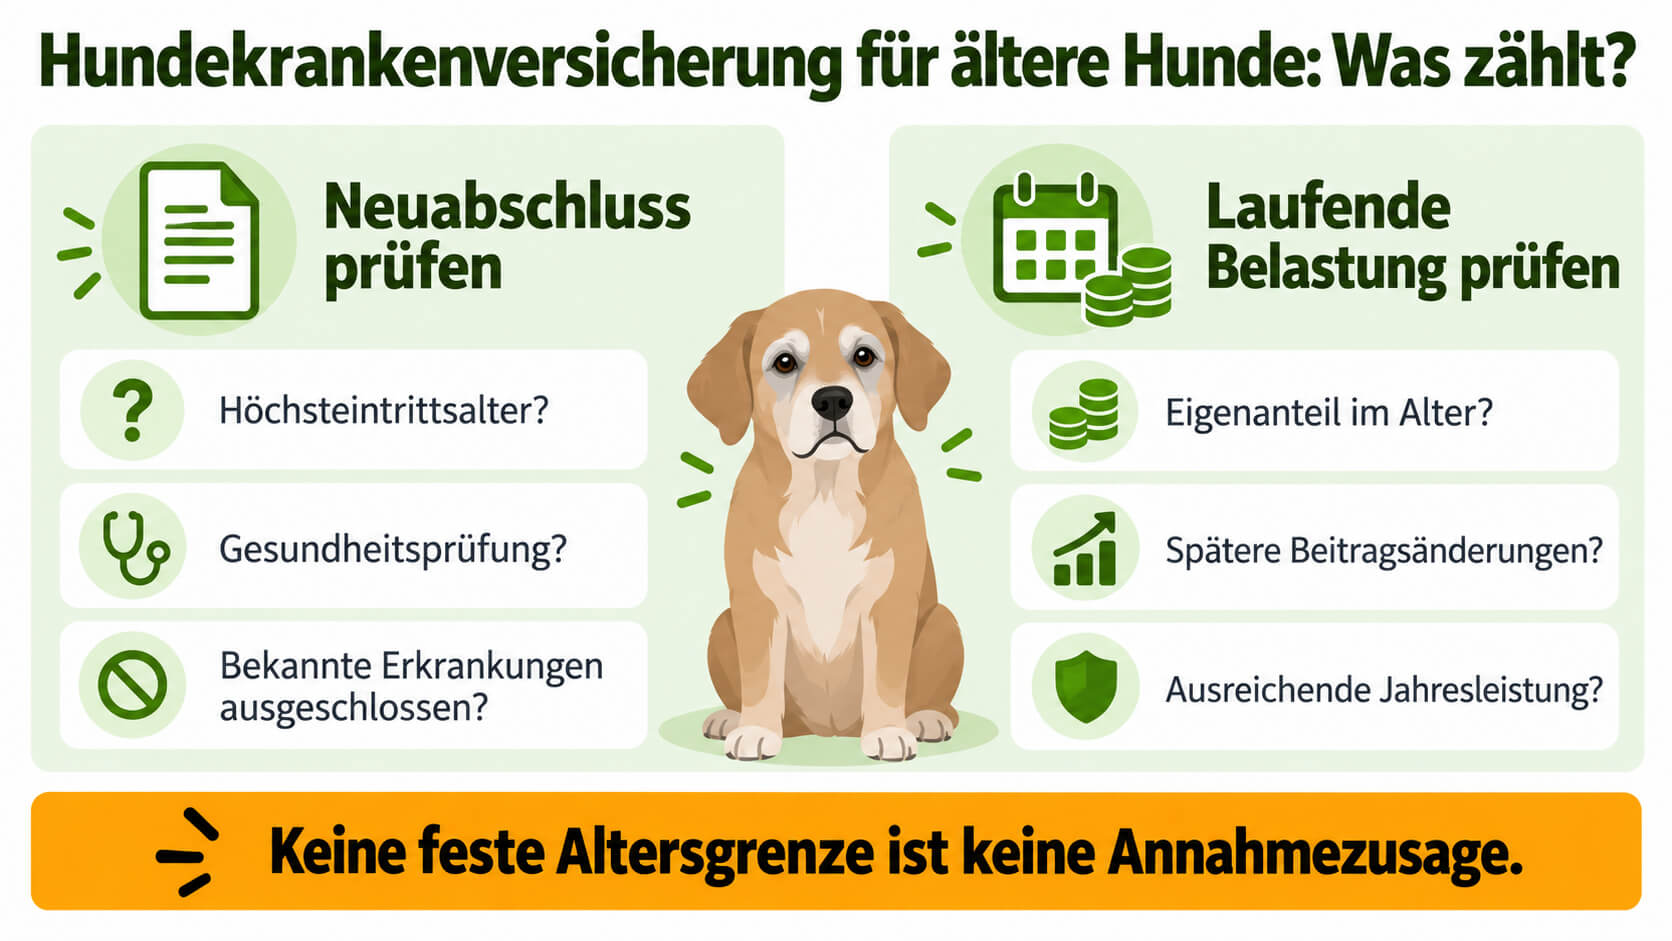
Helvetia, Uelzener und Lassie veröffentlichen keine feste obere Aufnahmegrenze. Eine Annahmezusage folgt daraus nicht. Prüfe Gesundheitsbedingungen, späteren Eigenanteil und Beiträge gemeinsam; bei Helvetia gelten ab dem vierten Geburtstag 20 Prozent Eigenanteil.
-
UelzenerKrankenversicherung mit Vorsorge & Sterbegeld
- Keine feste obere Aufnahmegrenze
- Unbegrenzte Jahresleistung wählbar¹
- Verzicht auf Schadenfallkündigung nach allgemeiner Wartezeit
Beachte: Annahme, gewählte Selbstbeteiligung und altersabhängigen Beitrag individuell prüfen.
-
HelvetiaPetCare Komfort mit Zahn & alternativen Heilmethoden
- Grundsätzlich keine feste obere Aufnahmegrenze
- Unbegrenzte Jahresleistung
- Ab dem vierten Geburtstag: 80 % Erstattung
Beachte: Gesundheitsuntersuchung ab vier; Aufnahme ab zehn individuell klären.
-
LassieMaxi
- Keine veröffentlichte obere Aufnahmegrenze
- Behandlung und OP: unbegrenzt
- Selbstbeteiligung: 0, 20 oder 40 %
Beachte: Gesundheitsprüfung bleibt nötig; bestehende Erkrankungen sind nicht pauschal gedeckt.
¹ Verglichen wird die Variante mit unbegrenzter Heilbehandlungsleistung. Einzelne Leistungen können eigene Limits haben. Tarifstand: 6. September 2026. Aufnahme und Leistung richten sich nach Angebot und Bedingungen.
Hundekrankenversicherung Kurzbewertungen
Die wichtigsten Unterschiede der acht Tarife im Überblick. Einzelheiten findest du in den verlinkten Anbieterbewertungen.
Barmenia PremiumPlus
Wir bewerten PremiumPlus mit SEHR GUT. Besonders stark ist die lange OP-Nachsorge; für die Absicherung von BOAS eignet sich der Tarif nicht.
Leistungen
- Bis 100 % Erstattung. Heilbehandlung in der verglichenen Variante unbegrenzt, alternativ mit 1.200 Euro Jahreslimit; OPs immer unbegrenzt.
- Regulär bis 3-fach GOT, im bestätigten Notfall bis 4-fach einschließlich Notdienstgebühr.
- 100 Euro Vorsorge und 500 Euro Zahnbehandlung jährlich; Medikamente, Computertomografie (CT) und Magnetresonanztomografie (MRT) eingeschlossen. CT und MRT liefern Schichtbilder des Körpers.
- Bis 120 Tage OP-Nachsorge. Physiotherapie außerhalb davon: zehn Sitzungen à 30 Minuten je Indikation. Verhaltenstherapie bei schwerer diagnostizierter Störung unter Tarifvoraussetzungen.
Einschränkungen
BOAS ist ausgeschlossen. Die Wartezeit beträgt 30 Tage, für besondere Erkrankungen sechs Monate; bei Unfall entfällt sie. Das aktuelle Aufnahmealter und die Berechnung der Selbstbeteiligung sind vor Abschluss zu klären: Bedingungen und Produktbeispiel nennen unterschiedliche Abrechnungszeiträume. Der Kündigungsverzicht ab dem vierten Versicherungsjahr betrifft nur die OP-Leistung.
Mehr zur Barmenia Hundekrankenversicherung
Cleos Welt Rundum Plus mit Vorsorge
Rundum Plus erhält von uns GUT. Der Tarif verbindet BOAS-Schutz mit einem hohen Vorsorgebudget, verlangt aber einen genauen Blick auf die gewählten Zusatzmodule.
Leistungen
- Bis 100 % Erstattung und unbegrenzte Heilbehandlungs- und OP-Leistung; Selbstbeteiligung wählbar, auch 0 Euro, je Einreichungstag.
- Bis 4-fach GOT; 250 Euro Vorsorge jährlich ohne Selbstbeteiligung.
- BOAS-Operationen und unbekannte angeborene Erkrankungen nach sechs Monaten versichert. Ein separates BOAS-Limit ist ungeklärt.
- Medikamente, CT und MRT eingeschlossen; Direktabrechnung möglich.
Einschränkungen
Die allgemeine Wartezeit beträgt 30 Tage, bei Unfall entfällt sie. Zahn, Physio und alternative Heilmethoden hängen von vereinbarten Modulen und Einzelbudgets ab. Für bestimmte alternative Behandlungen gilt ein Zeitraum von zwölf Wochen nach versicherter OP oder Behandlung.
Aufnahme ab acht Wochen bis vor dem siebten Geburtstag. Nach dem fünften Geburtstag steigt der Beitrag zum nächsten Versicherungsjahr jährlich um 3 %. Der Versicherer behält das Kündigungsrecht nach einem Schadenfall.
Mehr zur Cleos Welt Hundekrankenversicherung
HanseMerkur Premium plus mit Zahn
Unsere Bewertung: SEHR GUT. Premium plus überzeugt mit unbegrenztem BOAS-Schutz und Kündigungsschutz im Schadenfall ab Vertragsbeginn.
Leistungen
- 100 % Erstattung, grundsätzlich unbegrenzte Behandlung und OP; 0, 250 oder 500 Euro Selbstbeteiligung jährlich.
- Bis 4-fach GOT einschließlich bestätigter Notdienstgebühr; 100 Euro Vorsorge ohne Selbstbeteiligung.
- BOAS ohne eigenes Limit, sofern Symptome erstmals nach Versicherungsbeginn auftreten; sechs Monate Wartezeit.
- Bis 60 Tage OP-Nachsorge einschließlich Physio. Ohne OP: jeweils 250 Euro jährlich für Physio und alternative Heilmethoden. Notwendige Behandlung kann nach Tag 60 im allgemeinen Schutz weiterlaufen.
Einschränkungen
Die allgemeine Wartezeit beträgt einen Monat und entfällt bei Unfall. Separate zwölfmonatige Fristen für Prothesen, Implantate und Goldverfahren bleiben zu beachten. Der Zahnbaustein ist nur bis einschließlich fünf Jahre abschließbar; für den Haupttarif gelten abhängig von Selbstbeteiligung und Risikoklasse andere Altersgrenzen.
Die Fortführung ab dem vierten Versicherungsjahr kann mit höherer Selbstbeteiligung und einem allgemeinen Jahreslimit von 10.000 Euro verbunden sein.
Mehr zur HanseMerkur Hundekrankenversicherung
AGILA Tierkrankenschutz Exklusiv
AGILA bietet unbegrenzten Grundschutz mit wählbaren Zusatzbudgets. Der wichtigste langfristige Nachteil ist der höhere Eigenanteil ab dem fünften Geburtstag.
Leistungen
- Behandlung und OP gemeinsam unbegrenzt; bis 100 % Erstattung vor dem fünften Geburtstag, danach maximal 80 %.
- Bis 4-fach GOT einschließlich Notdienstgebühr.
- Optional jährlich 150 Euro Vorsorge, 500 Euro für Physio und andere Heilmethoden sowie 1.000 Euro Zahnbehandlung.
- OP-Diagnostik bis drei Tage vorher, Nachsorge bis 30 Tage danach. Direktabrechnung mit Zustimmung und Abtretung möglich.
Einschränkungen
Eine gewählte Jahres-Selbstbeteiligung kommt zur altersabhängigen Erstattungsquote hinzu. Die allgemeine Wartezeit beträgt einen Monat, die besondere sechs Monate. Wird eine gelistete Erkrankung während der besonderen Wartezeit diagnostiziert, bleibt sie samt Folgen ausgeschlossen. Ein separates BOAS-Limit ist ungeklärt; Verhaltenstherapie gehört nicht zum Grundschutz.
Aufnahme bis einschließlich acht Jahre. AGILA verzichtet in der Krankenversicherung ab Beginn auf die Schadenfallkündigung; andere Kündigungsrechte bleiben davon getrennt.
Mehr zur AGILA Hundekrankenversicherung
Helvetia PetCare Komfort mit Zahn und alternativen Heilmethoden
Helvetia ist durch die fehlende feste obere Aufnahmegrenze auch für ältere Hunde interessant. Dafür musst du einen altersabhängigen Eigenanteil und den niedrigeren regulären GOT-Rahmen einplanen.
Leistungen
- Unbegrenzte Behandlung und OP; 100 % Erstattung vor dem vierten Geburtstag, danach 80 %.
- Regulär bis 2-fach GOT, im Notdienst bis 4-fach.
- 70 Euro Vorsorge und 400 Euro Physiotherapie jährlich.
- Zahn und alternative Heilmethoden optional mit jeweils 500 Euro Jahresbudget; zwölf Monate Auslandsschutz.
Einschränkungen
Die Zusatzbausteine haben 20 % Selbstbeteiligung und drei Monate Wartezeit. Ab vier Jahren ist eine Gesundheitsuntersuchung nötig; ab zehn wird die Aufnahme individuell geklärt.
Die aktuelle BOAS-Klausel samt Sublimit ist ungeklärt. Auch die Zuordnung der Kastrationsleistung, Wartezeiten im Haupttarif und ein möglicher Kündigungsverzicht müssen vor Abschluss bestätigt werden. Diese Punkte solltest du deshalb nicht als gesicherte Vorteile einplanen.
Mehr zur Helvetia Hundekrankenversicherung
Uelzener Hunde-Krankenversicherung mit Vorsorge und Sterbegeld
Uelzener bietet flexiblen Vollschutz ohne feste obere Aufnahmegrenze. Für ältere Hunde ist das interessant; Leistung und Eigenanteil hängen von der gewählten Variante ab.
Leistungen
- Bis 100 % Erstattung; unbegrenzte Jahresleistung wählbar, Selbstbeteiligung nach Vereinbarung.
- Versicherten Behandlungskosten liegt keine feste GOT-Satzgrenze zugrunde. Die Notdienstgebühr ist an eine dringende OP oder einen Unfall gebunden.
- BOAS, Hüftgelenksdysplasie (HD, eine Fehlentwicklung des Hüftgelenks) und Patellaluxation (Verrenkung der Kniescheibe) tarifgemäß nach zwölf Monaten versichert.
- Optional 500 Euro Vorsorge jährlich mit 25 % Selbstbeteiligung. Im vereinbarten Sterbegeldbaustein ist auch Alterstod eingeschlossen; Vertragsausschlüsse gelten mit.
Einschränkungen
Wartezeiten: 30 Tage allgemein, fünf Tage bei Unfall, sechs Monate für Kastration. Für Leistungen mit einjähriger Wartezeit kann eine darin erstmals auftretende Erkrankung bei Behandlung nach Fristablauf versichert sein. Bekannte Vorerkrankungen bleiben ausgeschlossen; notwendige Behandlungen dürfen nicht warten.
Beiträge können altersbedingt steigen. Nach der allgemeinen Wartezeit gilt der Verzicht auf Schadenfallkündigung, jedoch kein pauschaler Verzicht auf sämtliche Kündigungsrechte. Direktabrechnung erfordert Praxiseinwilligung und Abtretung.
Mehr zur Uelzener Hundekrankenversicherung
Lassie Maxi
Lassie Maxi verbindet unbegrenzte Leistungen mit wählbarem Eigenanteil. Der Tarif ist auch für ältere Hunde eine Option, sofern die Gesundheitsprüfung eine Aufnahme ermöglicht.
Leistungen
- Behandlung und OP unbegrenzt, ohne Anfangsstaffel; 0, 20 oder 40 % Selbstbeteiligung.
- Bis 4-fach GOT; die zusätzliche Notdienstgebühr ist separat zu klären.
- 140 Euro Vorsorge jährlich; insgesamt 500 Euro für Physio und alternative Therapien.
- CT und MRT, Online-Tierarzt und zwölf Monate Auslandsschutz eingeschlossen. OP-Nachsorge und Klinik bis 30 Tage.
Einschränkungen
Die Wartezeit beträgt 30 Tage bei Krankheit und zwei Tage bei Unfall. Vorerkrankungen sind ausgeschlossen; Verhaltenstherapie ist nur nach einem versicherten Trauma unter Tarifvoraussetzungen gedeckt. BOAS-Schutz, weitere Zahnlimits und Direktabrechnung sind ungeklärt.
Aufnahme ab acht Wochen ohne veröffentlichtes Höchstalter. Gemeldete Schadenfälle führen nicht zur Kündigung; andere Vertragsrechte bleiben bestehen. Ein hoher prozentualer Eigenanteil belastet dich auch bei wiederholten Behandlungen.
Mehr zur Lassie Hundekrankenversicherung
Dalma Maximum
Dalma Maximum passt zu Haltern, die hohe Leistungsgrenzen und eine frei wählbare Erstattung suchen. „Maximum“ bedeutet unbegrenzte Jahresleistung, nicht automatisch 100 % Kostenübernahme.
Leistungen
- Behandlung und OP unbegrenzt; Erstattung zwischen 60 und 100 %. Nur bei 100 % entfällt der prozentuale Eigenanteil.
- Bis 4-fach GOT einschließlich dokumentierter Notdienstgebühr.
- 100 Euro Vorsorge jährlich; Physio und alternative Methoden unbegrenzt, Verhaltenstherapie bis fünf Stunden pro Jahr.
- FirstVet-Videosprechstunde und App; keine Anfangsstaffel.
Einschränkungen
Wartezeiten: 14 Tage für OPs, 30 Tage für Heilbehandlungen, bei Unfall jeweils zwei Tage. BOAS-Details, Zahnlimits und konkrete OP-Vor- und Nachbehandlungsfristen sind ungeklärt. Vorerkrankungen und angeratene Behandlungen sind ausgeschlossen.
Aufnahme für Hunde älter als zwei Monate und jünger als neun Jahre. Der Schadenfall-Kündigungsverzicht greift erst nach mehr als zwölf Monaten. Rechnungen werden regulär an dich erstattet; eine direkte Praxiszahlung ist nur ausnahmsweise möglich.
Welche Leistungen und Vertragsregeln zählen?
Eine gute Hundekrankenversicherung passt zu den Gesundheitsrisiken deines Hundes und begrenzt deinen möglichen Eigenanteil nachvollziehbar. Erstattungssatz, Leistungsgrenzen und Vertragsregeln müssen zusammenpassen. Eine einzelne starke Zahl sagt wenig aus, wenn wichtige Behandlungen ausgeschlossen oder eng begrenzt sind.
Behandlung, Medikamente und Diagnostik
Eine Krankenvollversicherung sollte ambulante und stationäre Behandlungen einschließen. Prüfe, ob notwendige Medikamente, Laboruntersuchungen und bildgebende Diagnostik einschließlich MRT und CT mitversichert sind. Gerade bei unklaren Beschwerden entsteht ein großer Teil der Rechnung schon vor der eigentlichen Diagnose.
Achte außerdem darauf, ob der Tarif nur bestimmte Behandlungsmethoden anerkennt oder Leistungen an eine tierärztliche Verordnung bindet. Eine unbegrenzte Jahreshöchstleistung hilft wenig, wenn eine häufig benötigte Leistung ein eigenes niedriges Sublimit hat.
Operation, Vor- und Nachbehandlung sowie Klinik
Bei Operationen zählt mehr als der Eingriff selbst. Narkose, Diagnostik, Klinikaufenthalt, Medikamente, Nachkontrollen und Physiotherapie können einen erheblichen Teil der Gesamtkosten ausmachen. Ein belastbarer OP-Schutz nennt deshalb den versicherten Zeitraum vor und nach dem Eingriff sowie mögliche Einzelgrenzen.
Prüfe auch, was der Vertrag überhaupt als Operation definiert. Manche Bedingungen verlangen einen chirurgischen Eingriff unter Narkose. Für endoskopische Verfahren, Wundversorgung oder eine stationäre Beobachtung können andere Regeln gelten.
Jahreshöchstleistung, Selbstbeteiligung und Leistungsstaffel
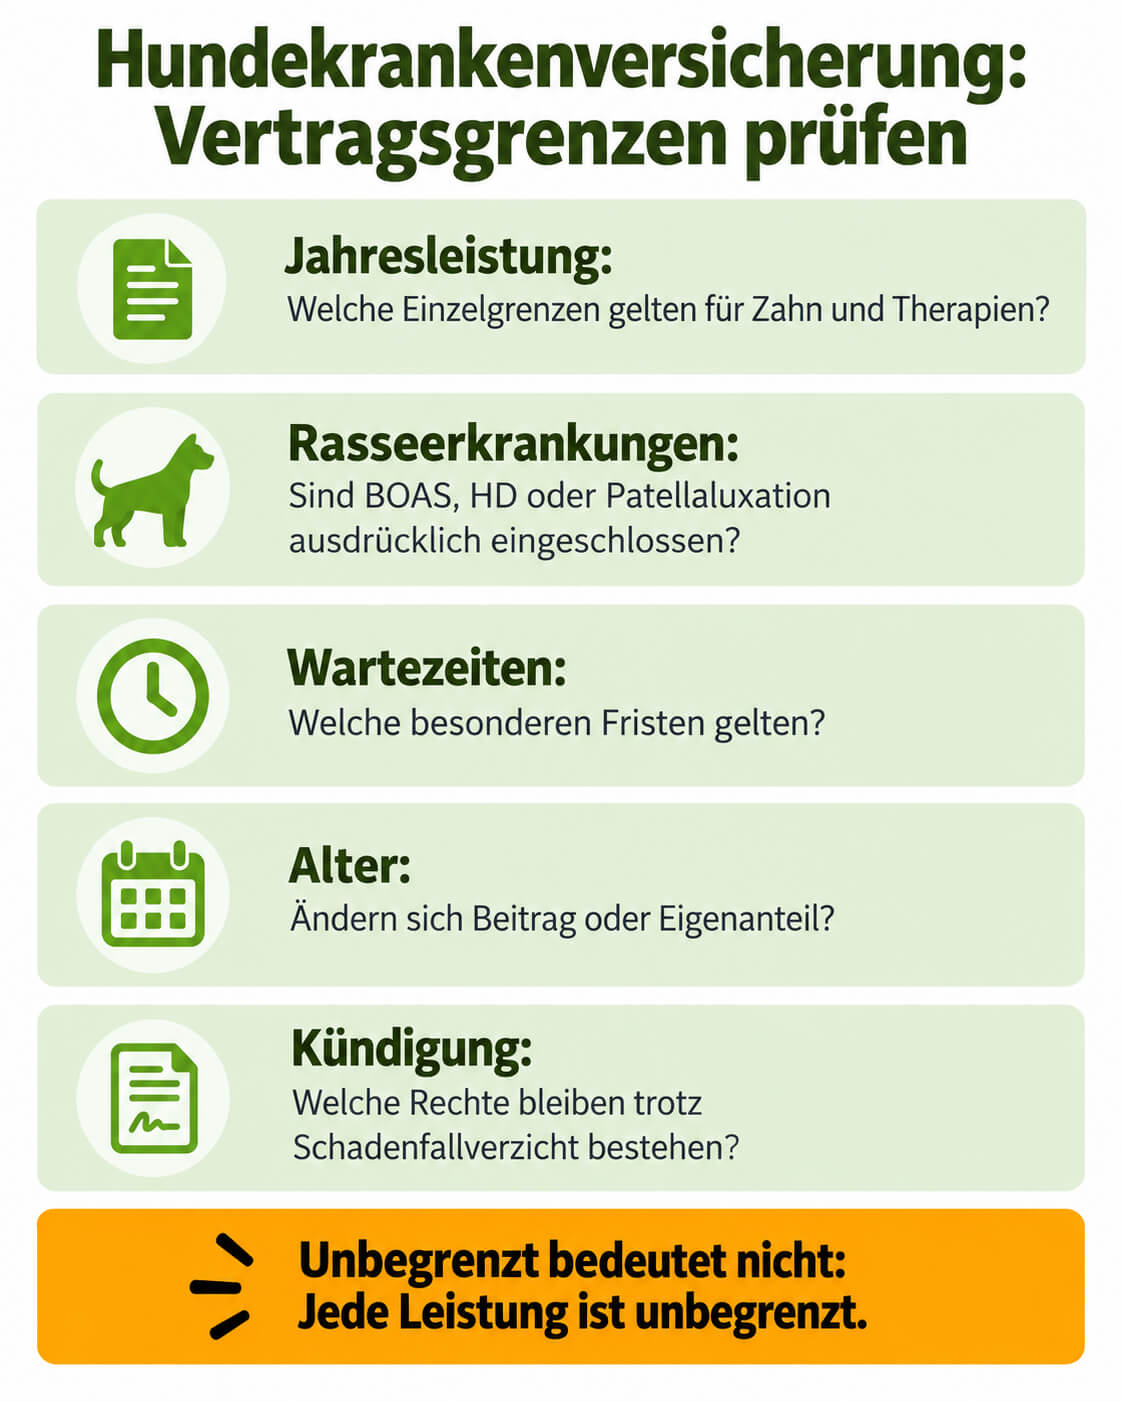
Die Jahreshöchstleistung ist der Betrag, den der Versicherer innerhalb eines Versicherungsjahres höchstens zahlt. „Unbegrenzt“ ist vorteilhaft, ersetzt aber nicht den Blick auf Sublimits. Zahn, Vorsorge, Physiotherapie oder alternative Heilmethoden können trotz unbegrenztem Gesamtrahmen separat gedeckelt sein.
Bei der Selbstbeteiligung musst du die Berechnungsweise kennen. Sie kann als fester Jahresbetrag, als Betrag pro Rechnung oder Behandlungstag oder als prozentualer Eigenanteil ausgestaltet sein. Altersabhängige Erstattung kann den Eigenanteil später zusätzlich erhöhen. Eine Leistungsstaffel begrenzt die Erstattung häufig in den ersten Versicherungsjahren. Vergleiche deshalb immer den ungünstigsten Betrag, den du im Ernstfall selbst tragen müsstest.
GOT-Satz und Notdienst
Tierärzte rechnen nach der Gebührenordnung für Tierärzte ab. Der einfache bis dreifache Satz richtet sich nach den Umständen der Behandlung. Im Notdienst darf nach § 4 GOT bis zum vierfachen Satz abgerechnet werden; zusätzlich fällt eine Notdienstgebühr an.
Im Notdienst zählen der 4-fache GOT-Satz und die zusätzliche Notdienstgebühr. Eine vereinbarte Selbstbeteiligung und Leistungsgrenzen gelten trotzdem. Prüfe den regulären GOT-Rahmen und die Notdienstregel getrennt. Ein pauschales „bis 4-fach“ kann sich ausschließlich auf den Notdienst beziehen.
Zahn, Physiotherapie und alternative Heilmethoden
Zahnbehandlung und Zahn-OPs sind nicht dasselbe. Frage nach Extraktionen, Wurzelbehandlungen, Zahnersatz und der Behandlung von Zahnfehlstellungen. Manche Tarife versichern Zahn nur über einen Zusatzbaustein oder mit einer eigenen Jahreshöchstleistung.
Bei Physiotherapie kommt es auf Anlass, Anzahl und Dauer an. Einige Tarife leisten nur nach einer Operation, andere auch bei einer konservativen Behandlung. Alternative Heilmethoden können auf bestimmte Behandler, ein Verzeichnis anerkannter Methoden oder ein gemeinsames Budget begrenzt sein. Entscheidend ist der konkrete Leistungsrahmen, nicht allein das Wort „mitversichert“.
Rasseerkrankungen, Fehlentwicklungen und Vorerkrankungen
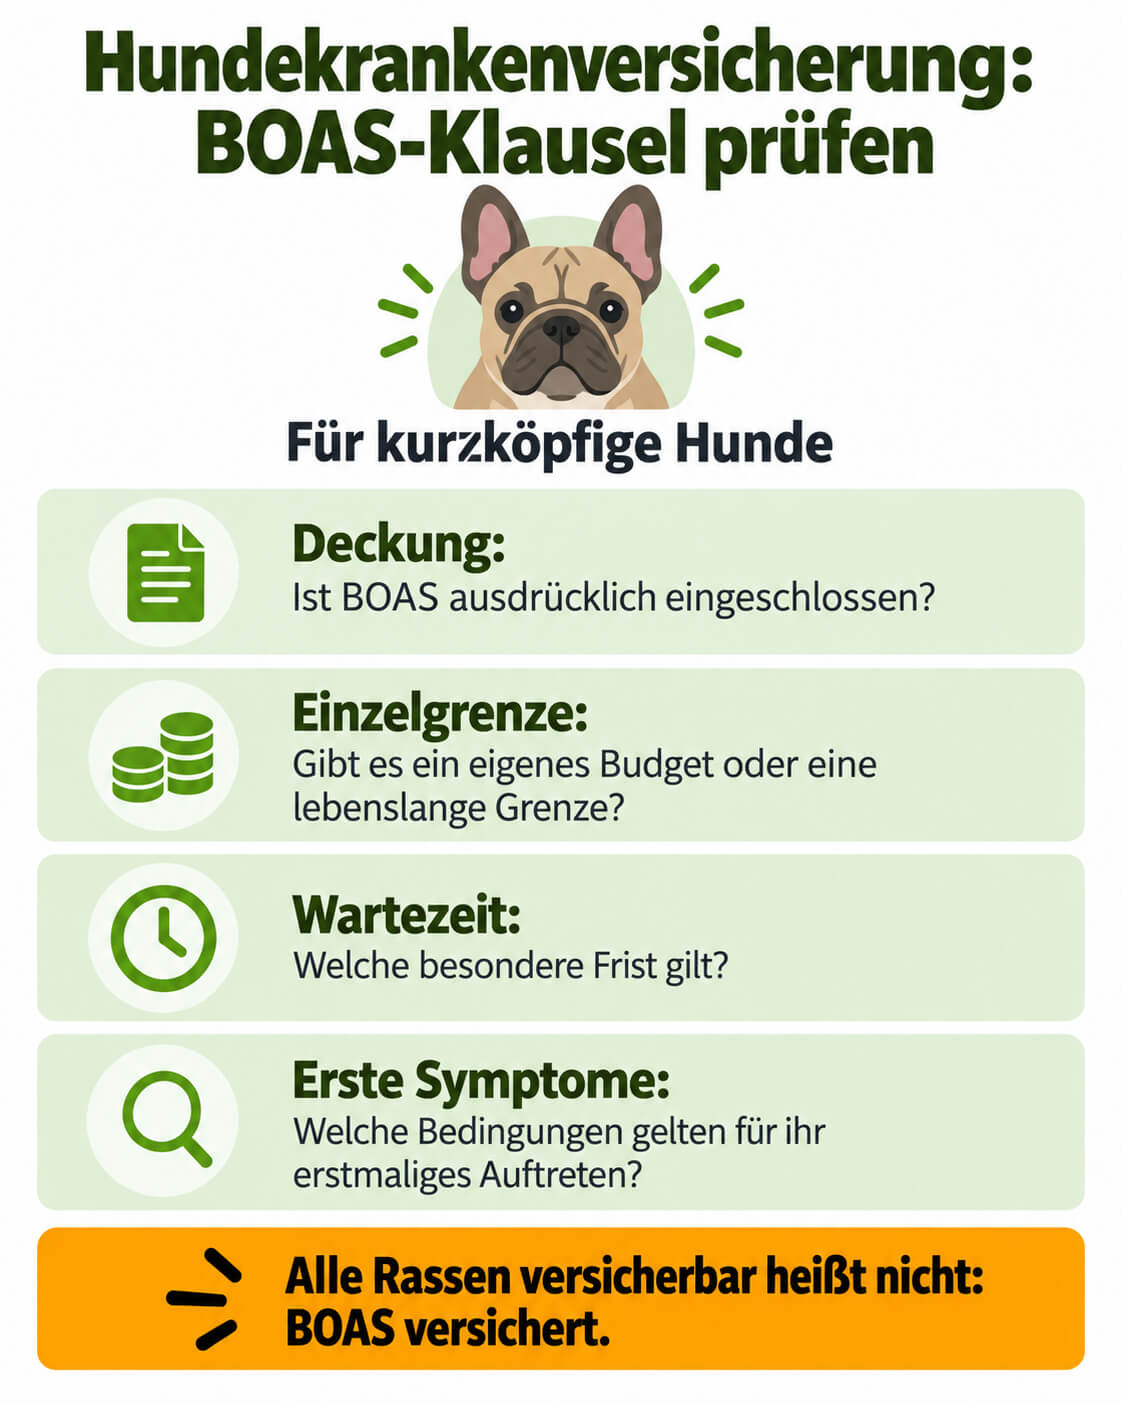
Für Hunde mit erhöhtem rassetypischem Risiko ist dieser Punkt oft wichtiger als der Beitrag. Prüfe ausdrücklich, ob HD, Ellenbogendysplasie (ED, eine Fehlentwicklung des Ellenbogengelenks), Patellaluxation und BOAS versichert sind. Achte auf besondere Wartezeiten, lebenslange Gesamtgrenzen und Voraussetzungen zum erstmaligen Auftreten von Symptomen.
Vorerkrankungen werden davon getrennt bewertet. Gesundheitsfragen musst du vollständig und wahrheitsgemäß beantworten. Nach § 19 des Versicherungsvertragsgesetzes (VVG) musst du dir bekannte gefahrerhebliche Umstände angeben, nach denen der Versicherer in Textform fragt. Eine neue Versicherung macht eine bereits bestehende oder vor Versicherungsbeginn symptomatische Erkrankung nicht automatisch versichert.
Aufnahmealter, Laufzeit und Kündigungsrecht
Das Höchsteintrittsalter entscheidet, ob dein Hund den Tarif überhaupt noch neu abschließen kann. „Keine feste Altersgrenze“ ist noch keine Annahmezusage: Gesundheitsprüfung, Risikoklasse oder gewählte Selbstbeteiligung können die Aufnahme trotzdem beeinflussen.
Trenne außerdem drei Fragen. Darf der Versicherer nach einem Schadenfall kündigen? Kann er den Vertrag ordentlich zum Ablauf beenden? Verändert sich der Beitrag oder Erstattungssatz mit dem Alter? Der Verzicht auf Schadenfallkündigung garantiert keinen unveränderten lebenslangen Vollschutz. Lies die jeweilige Klausel einschließlich Fußnoten und möglicher Fortführungsangebote.
Freie Tierarztwahl, Auslandsschutz und belegte Services
Freie Tierarztwahl ist praktisch, wenn du bei einer vertrauten Praxis bleiben oder eine Spezialklinik aufsuchen möchtest. Beim Auslandsschutz zählen Gebiet und Dauer. „Weltweit“ kann auf Reisen von wenigen Monaten begrenzt sein.
Direktabrechnung, Telemedizin und digitale Rechnungseinreichung können den Alltag erleichtern. Behandle sie aber als Service, nicht als Ersatz für Leistung. Bei einer Direktabrechnung muss die Praxis häufig zustimmen und eine Abtretungserklärung akzeptieren. Entscheidend bleibt, welche Kosten der Vertrag tatsächlich übernimmt.
Vollversicherung oder OP-Versicherung: Was passt zu deinem Risiko?
Eine Krankenvollversicherung übernimmt je nach Tarif auch ambulante Behandlungen, Diagnostik und Medikamente. Eine OP-Versicherung konzentriert sich auf chirurgische Eingriffe und die vertraglich definierte Vor- und Nachbehandlung. Vollschutz deckt mehr Alltagssituationen ab, während OP-Schutz vor allem das hohe Kostenrisiko einer Operation absichert.
Wenn du laufende Behandlungen selbst tragen kannst und vor großen OP-Rechnungen geschützt sein möchtest, kann eine OP-Police passen. Soll auch die Abklärung chronischer Beschwerden abgesichert sein, ist eine Krankenvollversicherung meist näher an deinem Bedarf. Die Leistungsunterschiede erklären wir ausführlich im Vergleich der Hunde-OP-Versicherungen.
So findest du den passenden Tarif: fünf Tipps
Der passende Tarif ergibt sich aus deinem Hund, deinem finanziellen Spielraum und den Vertragsdetails. Diese fünf Schritte helfen dir, Angebote sinnvoll zu prüfen.
Lass notwendige Untersuchungen sofort durchführen
Hat dein Hund Beschwerden, lass ihn untersuchen. Eine medizinisch notwendige Untersuchung darf nicht aufgeschoben werden, um vorher noch eine Versicherung abzuschließen. Das gefährdet die Gesundheit deines Hundes und kann später zu Streit darüber führen, wann Symptome oder eine Erkrankung begonnen haben.
Ein Neuabschluss schützt nur im Rahmen der Bedingungen und Wartezeiten. Kümmere dich zuerst um deinen Hund und prüfe danach ehrlich, welche Absicherung trotz Diagnose noch möglich ist.
Prüfe Ausschlüsse und besondere Wartezeiten
Lies nicht nur die Leistungsübersicht. Suche in den Bedingungen nach rassetypischen Erkrankungen, Fehlentwicklungen, Vorerkrankungen und besonderen Wartezeiten. Gerade BOAS, HD, ED oder Patellaluxation können ausgeschlossen, zeitlich verzögert oder durch ein Sublimit begrenzt sein.
Beantworte alle Gesundheitsfragen vollständig. Verschweigen hilft nicht: Unvollständige Angaben können den Versicherungsschutz gefährden. Wenn eine Antwort unklar ist, halte Diagnose, Behandlungszeitraum und aktuellen Gesundheitszustand sauber fest.
Vergleiche nach deinem Hund, nicht nach einem pauschalen Sieger
Ein junger Mischling hat andere Prioritäten als ein älterer Hund oder eine kurzköpfige Rasse. Die beste Wahl ist der Tarif, der die konkreten Risiken deines Hundes mit tragbaren Vertragsgrenzen abdeckt. Prüfe deshalb Rasse, Alter, bestehende Beschwerden, gewünschte Zusatzleistungen und dein verfügbares Budget gemeinsam.
Der Dogvers Angebotsrechner stellt die für deine Angaben verfügbaren Angebote gegenüber. Er ersetzt nicht die Prüfung der Bedingungen, grenzt die Auswahl aber auf Tarife ein, die zu deinem Hund passen können.
Rechne Selbstbeteiligung und Leistungsgrenzen zusammen
Ein niedriger Monatsbeitrag kann mit einem hohen prozentualen Eigenanteil, einer festen Selbstbeteiligung oder engen Einzelgrenzen verbunden sein. Rechne deshalb nicht nur den Beitrag hoch. Betrachte auch, was du bei mehreren Behandlungen innerhalb eines Jahres selbst zahlen würdest.
Prüfe zusätzlich, ob Selbstbeteiligung und Erstattung mit dem Alter wechseln. Dein finanzielles Risiko besteht aus Beitrag, Eigenanteil und allen Kosten oberhalb der Leistungsgrenzen. Erst diese Summe macht zwei Tarife fair vergleichbar.
Entscheide bewusst zwischen Vollschutz und OP-Schutz
Lege fest, welches Risiko du abgeben möchtest. Für die ausführliche Abgrenzung nutzt du den vorherigen Kriterienabschnitt: Krankenvollschutz umfasst je nach Tarif auch ambulante Behandlung und Diagnostik, OP-Schutz konzentriert sich auf Operationen.
Kannst du regelmäßige Tierarztkosten selbst tragen, aber keine hohe OP-Rechnung, kann OP-Schutz ausreichen. Möchtest du auch Untersuchungen, Medikamente und die Behandlung chronischer Erkrankungen absichern, prüfe eine Krankenvollversicherung. Wähle den Umfang nach deiner finanziellen Belastungsgrenze, nicht nach dem kleinsten Monatsbeitrag.
Was kostet guter Schutz und wie vergleichst du fair?
Für eine Hundekrankenversicherung gibt es keinen belastbaren Einheitspreis. Der persönliche Beitrag hängt vom Hund, vom gewählten Tarif und von der Eigenbeteiligung ab. Vergleiche deshalb den Monatsbeitrag immer zusammen mit deinem möglichen Eigenanteil und den Leistungsgrenzen.
Alter, Rasse und Leistungsumfang bestimmen den Beitrag
Alter und Rasse beeinflussen das versicherte Risiko. Hinzu kommen der Umfang des Tarifs, die gewählte Selbstbeteiligung, der Erstattungssatz und mögliche Zusatzbausteine. Ein Angebot mit Zahn, Vorsorge oder alternativen Heilmethoden ist deshalb nicht direkt mit einer schlankeren Krankenvollversicherung vergleichbar.
Auch der Zeitpunkt zählt. Manche Versicherer erhöhen Beiträge in festen Altersstufen, andere verändern später den Erstattungssatz oder bieten bestimmte Varianten nur bis zu einem festgelegten Eintrittsalter an. Ein aktuelles persönliches Angebot ist aussagekräftiger als eine allgemeine Preisspanne. Im Dogvers Angebotsrechner kannst du die Daten deines Hundes und den gewünschten Schutz gemeinsam berücksichtigen.
Der niedrigste Beitrag ist nicht automatisch der günstigste Schutz
Nutze für jeden Tarif dieselbe einfache Rechenlogik:
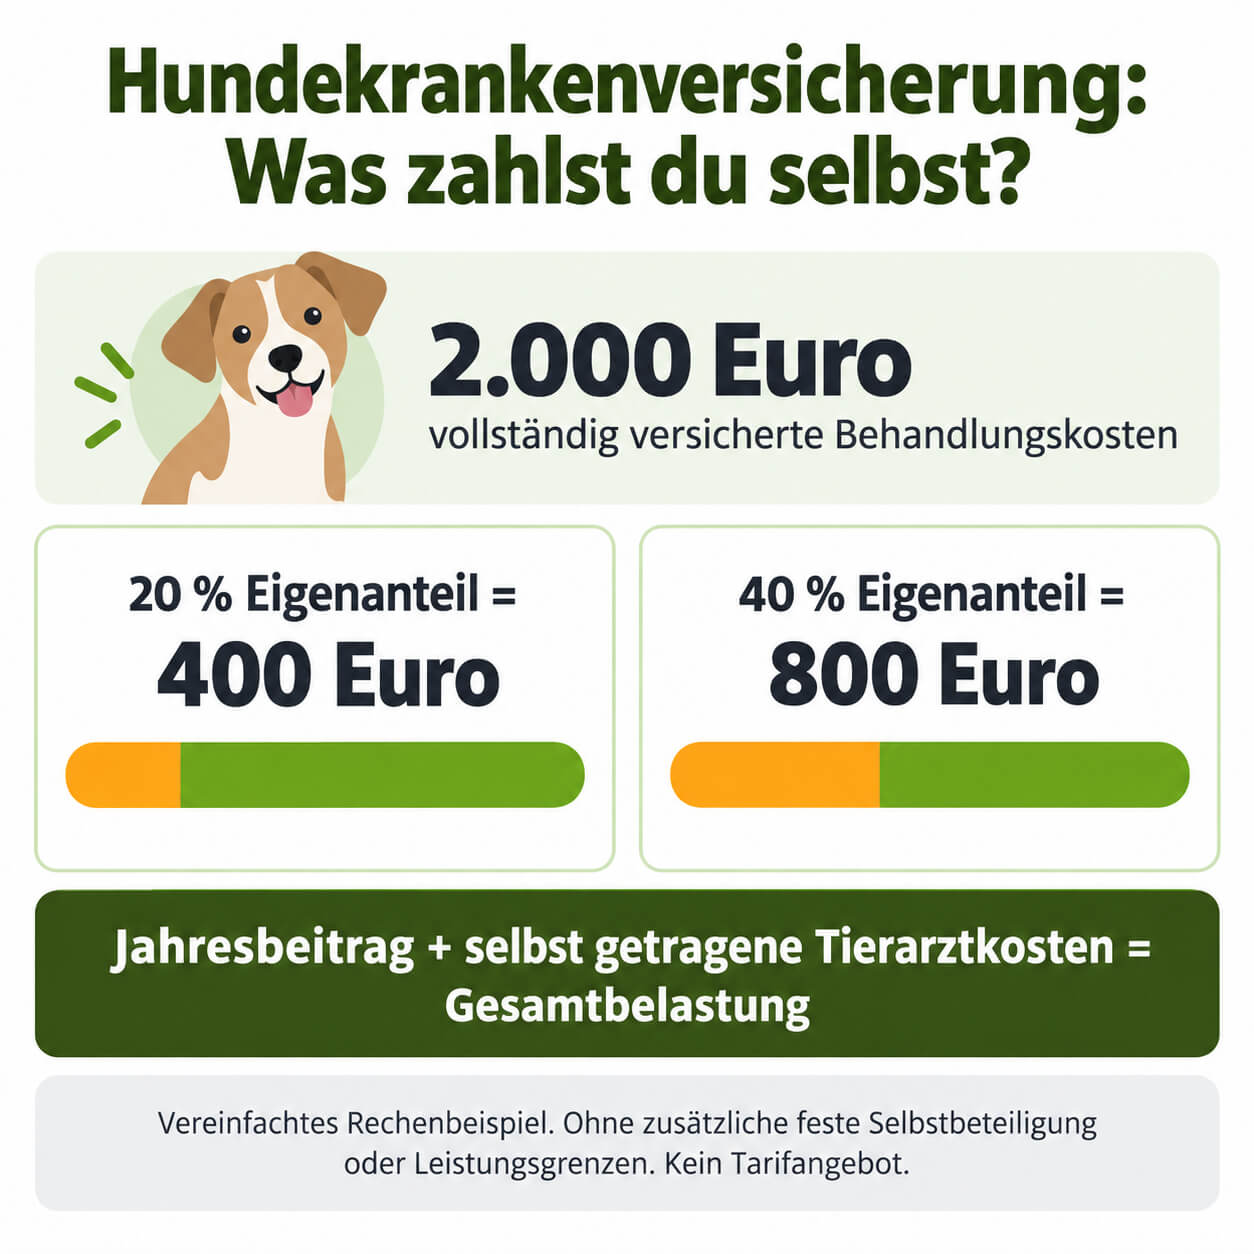
Jahresbeitrag + der von dir selbst getragene Teil der Tierarztkosten = deine gesamte finanzielle Belastung.
Ein vereinfachtes Rechenbeispiel: Bei 2.000 Euro vollständig versicherten Behandlungskosten bedeuten 20 Prozent Eigenanteil 400 Euro aus deiner Tasche; bei 40 Prozent sind es 800 Euro. Dazu kommt der Jahresbeitrag. Das Beispiel berücksichtigt keine weitere feste Selbstbeteiligung oder Leistungsgrenze und ist kein individuelles Tarifangebot. Bei deinem Vertrag musst du ausgeschlossene Kosten und ausgeschöpfte Budgets zusätzlich berücksichtigen, ohne denselben Eigenanteil doppelt zu zählen.
Ein Tarif kann trotz höherem Beitrag besser zu dir passen, wenn er wichtige Risiken ohne enge Grenzen abdeckt. Umgekehrt musst du Zusatzleistungen nicht bezahlen, die du bewusst selbst finanzieren möchtest. Fair ist der Vergleich erst, wenn du bei allen Angeboten denselben Leistungsumfang und denselben möglichen Schaden betrachtest.
Fazit: Der passende Tarif hängt von deinem Hund ab
Die beste Hundekrankenversicherung passt zu Rasse, Alter und Gesundheitszustand deines Hundes sowie zu deinem finanziellen Spielraum.
- Die acht verglichenen Krankenvolltarife unterscheiden sich trotz ähnlicher Werbeversprechen bei Erstattung, Einzelgrenzen und Vertragsrechten. Die Kurzbewertungen machen diese Unterschiede sichtbar.
- Bei kurzköpfigen Hunden gehört die BOAS-Klausel vor den Monatsbeitrag: Ein Rasseausschluss oder eine besondere Wartezeit kann wichtiger sein als ein hohes Gesamtlimit.
- Für ältere Hunde zählen Aufnahmebedingungen und Eigenanteile gemeinsam. Eine Erstattung von 80 Prozent lässt dir beispielsweise 20 Prozent der versicherten Kosten.
- Unbegrenzte Jahresleistung ersetzt nicht die Prüfung von Zahn-, Vorsorge- und Therapiebudgets. Auch der reguläre GOT-Rahmen kann vom Notdienstschutz abweichen.
- Ein Vergleich der Gesamtkosten umfasst den Beitrag und selbst getragene Tierarztkosten. Notwendige Untersuchungen gehören sofort zum Tierarzt und dürfen nicht auf einen Versicherungsabschluss warten.
- Der Umfang von Krankenvollschutz und OP-Schutz unterscheidet sich. Direktabrechnung und Kündigungsschutz erleichtern die Entscheidung erst, wenn du ihre Voraussetzungen kennst.
Wenn du deine Auswahl eingegrenzt hast, gleiche sie mit einem persönlichen Angebot ab. Vergleiche im Dogvers Angebotsrechner die für deinen Hund angebotenen Tarife und prüfe die ausgewiesenen Grenzen vor dem Abschluss.
Wichtige Fragen zur Tierkrankenversicherung – Das solltest du wissen!
Kann dein Versicherungsvertrag nach einem Schadenfall gekündigt werden?
Ja, das ist möglich! Tierkrankenversicherungen funktionieren ähnlich wie eine Kfz-Versicherung. Hast du zu viele Schäden, kann der Versicherer dir kündigen. Aber keine Sorge – dieses Recht hast du ebenso. Falls du mit den Leistungen oder der Abwicklung unzufrieden bist, kannst auch du den Vertrag nach einem Schadenfall beenden.
Allerdings gibt es derzeit zwei Anbieter, die innerhalb eines festgelegten Zeitraums von drei Jahren auf dieses Kündigungsrecht verzichten – ein wichtiger Punkt bei der Tarifwahl!
Sind Vorsorgeuntersuchungen und Impfungen in der Tierkrankenversicherung enthalten?
Ja, viele Tarife beinhalten eine Vorsorgepauschale – meist zwischen 50 und 100 Euro pro Jahr. Damit werden alle Maßnahmen zur Gesundheitsvorsorge abgedeckt, die nicht mit einer akuten Erkrankung oder Beschwerden zusammenhängen. Dazu gehören unter anderem:
Impfungen
Wurmkuren
Krallen schneiden
Zeckenmittel
Zahnreinigung
Kann die Tierkrankenversicherung direkt mit der Tierarztpraxis abrechnen?
Grundsätzlich ja! Alle Tierversicherungen bieten die direkte Abrechnung mit der Tierarztpraxis an. Allerdings entscheidet die Tierärztin oder der Tierarzt selbst, ob sie oder er diese Abrechnungsmethode akzeptiert. Falls nicht, musst du die Rechnung zunächst selbst zahlen und bekommst das Geld anschließend von deiner Versicherung erstattet.
Was bedeutet vorvertragliche Anzeigepflicht (WA) und warum ist sie wichtig?
Die vorvertragliche Anzeigepflicht (VVA) bedeutet, dass du beim Abschluss der Versicherung ehrliche und vollständige Angaben zu deinem Hund machen musst. Falls du falsche oder unvollständige Informationen angibst, kann die Versicherung im Ernstfall:
Die Leistung verweigern
Den Vertrag anpassen oder teurer machen
Den Vertrag sogar kündigen
Deshalb: Sei immer transparent, um späteren Ärger zu vermeiden!
Welche Rassen sind von rassespezifischen Erkrankungen betroffen und wie sind sie versichert?
Manche Hunderassen haben genetisch bedingte gesundheitliche Risiken. Beispiele sind:
Schäferhund – Hüftgelenksdysplasie (HD)
Golden Retriever – Gelenkprobleme
Französische Bulldogge – Atemwegsprobleme
Aber Achtung: Rassespezifische Erkrankungen betreffen nicht nur bestimmte Rassen, sondern auch Mischlinge! Daher solltest du bei der Tarifwahl unbedingt auf die Ausschlussliste achten. Sind häufige Erkrankungen wie HD, ED oder Patellaluxation ausgeschlossen, kann das im Ernstfall teuer für dich werden.
Reicht eine OP-Versicherung aus oder ist eine Krankenvollversicherung besser?
Eine OP-Versicherung deckt ausschließlich die Kosten für Operationen ab – meist inklusive der Voruntersuchung und einer begrenzten Nachsorge.
Aber: Seit der Erhöhung der Gebührenordnung für Tierärzte (GOT) sind vor allem ambulante Behandlungen extrem teuer geworden (teilweise über 200 % teurer!). Deshalb empfehlen Experten heute eine Krankenvollversicherung, die auch nicht-operative Behandlungen abdeckt.
Was ist die Gebührenordnung für Tierärzte (GOT)?
Die GOT ist eine gesetzliche Verordnung, die genau regelt, welche Gebühren Tierärzte für ihre Leistungen berechnen dürfen. Sie schützt dich als Hundehalter vor überhöhten Rechnungen, sorgt aber auch für einheitliche Preise im Veterinärbereich.
Wie wirkt sich die GOT auf Hundehalter aus?
Die neue GOT hat dazu geführt, dass tierärztliche Behandlungen – vor allem ambulante Untersuchungen – deutlich teurer geworden sind. Einige Kosten sind um über 200 % gestiegen! Das hat auch Auswirkungen auf die Tierversicherungen:
Viele Anbieter haben ihre Beiträge um über 50 % erhöht
Die monatlichen Kosten für die Versicherung sind gestiegen
Das macht eine gute Absicherung noch wichtiger, damit du nicht plötzlich mit hohen Rechnungen konfrontiert wirst.
Braucht ein robuster Mischling aus dem Tierschutz wirklich eine Versicherung?
Definitiv ja! Hunde aus dem Tierschutz sind oft Überraschungspakete – du weißt meist nicht genau,
Wie lange sie bei der Mutter waren
Welche Ernährung sie hatten
Ob und welche tierärztliche Versorgung sie bereits erhalten haben
Manche Krankheiten treten auch erst später auf. Deshalb ist eine Krankenvollversicherung inklusive OP-Schutz die beste Wahl, um dich vor unerwarteten Tierarztkosten zu schützen.
Unser Tipp:
Weitere wichtige und häufige Antworten zur Hundekrankenversicherung findest du in unserer Übersicht
"Häufig gestelle Fragen"

Martin Markowsky
Versicherungsmakler & Hundeexperte

Martin Markowsky
Versicherungsmakler & Hundeexperte
Das könnte dich auch interessieren
Die besten Hunde OP Versicherungen im Test
Die beste Hundekrankenversicherung im Test: Für dich haben wir von DOGVERS jede von uns bewertete Hundekrankenversicherung übersichtlich und nachvollziehbar für dich verglichen.
Die besten Hunde OP Versicherungen im Test
Wir von DOGVERS haben für dich eine klare und verständliche Übersicht der von uns bewerteten Hunde-OP-Versicherungen zusammengestellt.
Beste Hundehalterhaft-pflichtversicherung Vergleich 2026: Kosten, Leistungen & Testsieger
Die Hundehalterhaftpflichtversicherung schützt dich vor den finanziellen Folgen, wenn dein Hund einem Dritten einen Schaden zufügt.