
Wann lohnt sich eine Hundekrankenversicherung?
Martin Markowsky
September 14, 2026


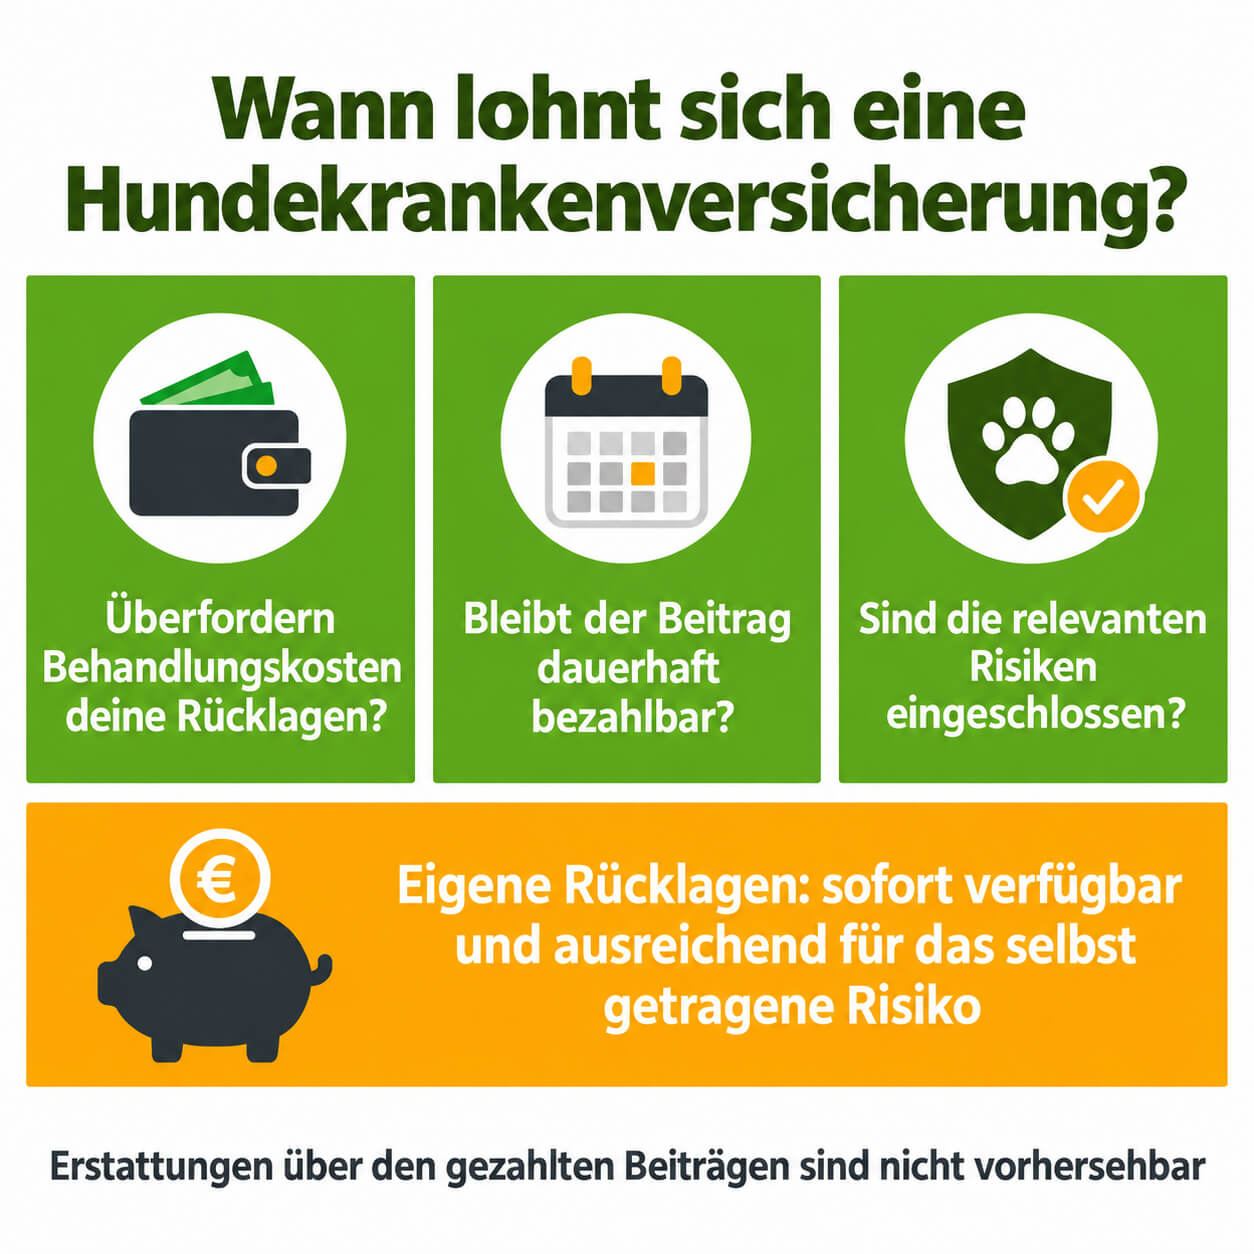
Eine Hundekrankenversicherung lohnt sich vor allem, wenn unerwartete Behandlungskosten deine Rücklagen überfordern würden und der Tarif die relevanten Risiken deines Hundes abdeckt. Der Beitrag muss dauerhaft bezahlbar sein. Selbstbeteiligung und nicht versicherte Leistungen zahlst du weiterhin selbst.
Welcher Tariftyp passt zu deinem Budget?
Eine Krankenvollversicherung passt, wenn du auch Behandlungen ohne Operation absichern möchtest. Ein OP-Tarif begrenzt den Schutz auf versicherte Eingriffe und die dazu vereinbarten Leistungen. Die Tabelle zeigt mögliche Leistungen, deren Umfang vom Tarif abhängt.
| Leistungsmerkmal | Krankenvollversicherung | OP-Schutz |
| Ambulante und stationäre Behandlung ohne OP | Im vereinbarten Umfang | Nicht als eigenständige Heilbehandlung |
| Diagnostik | Auch zur Abklärung versicherter Erkrankungen ohne OP | Im vereinbarten Zusammenhang mit einer versicherten OP |
| Medikamente | Bei versicherten Behandlungen | Im vereinbarten Zusammenhang mit einer versicherten OP |
| Operation und Nachbehandlung | Nach den Vertragsbedingungen | Nach den Vertragsbedingungen |
Der Beitrag richtet sich unter anderem nach Alter, Rasse, Leistungsumfang und Eigenanteil. OP-Schutz kostet meist weniger, dafür trägst du laufende Behandlungskosten ohne Operation selbst. Vergleiche deshalb nicht nur den Beitrag, sondern auch die Ausgaben, die bei dir bleiben. Nutze unseren Hundekrankenversicherungsrechner, um dir in wenigen Minuten einen Überblick zu verschaffen.
In welchen Situationen lohnt sich der Abschluss besonders?
Der Abschluss ist besonders sinnvoll, wenn eine längere Behandlung dein verfügbares Geld aufbrauchen würde, der Beitrag aber regelmäßig in dein Budget passt. Prüfe, ob du Rechnungen bezahlen könntest, ohne einen Kredit aufzunehmen oder Geld für notwendige Lebenshaltungskosten anzutasten.
Individuelle Gesundheitsrisiken sprechen nur dann für einen Tarif, wenn er diese auch einschließt. Du bezahlst für die vereinbarte Kostenübernahme im Krankheitsfall. Ob die Erstattungen später deine Beiträge übersteigen, lässt sich nicht vorhersagen.
Ab welchem Alter solltest du deinen Hund versichern?
Prüfe den Abschluss möglichst vor den ersten bekannten Beschwerden. Alter und Gesundheitszustand beeinflussen, welche Aufnahmebedingungen für deinen Hund gelten.
Welpe oder junger Hund als idealer Einstieg
Bei einem jungen, gesunden Hund sind günstigere Einstiegsbedingungen möglich. Dafür zahlst du über mehr Jahre Beiträge. Auch ein früher Abschluss garantiert nicht, dass jede spätere Behandlung versichert ist.
Ältere Hunde und das Höchsteintrittsalter
Für ältere Hunde gelten unterschiedliche Aufnahmegrenzen. Manche Tarife haben ein Höchsteintrittsalter, andere verzichten darauf. Prüfe beim Angebot für deinen Hund die Altersgrenze und die Gesundheitsanforderungen gemeinsam.
Welche Vorerkrankungen und Ausschlüsse solltest du vor Abschluss kennen?
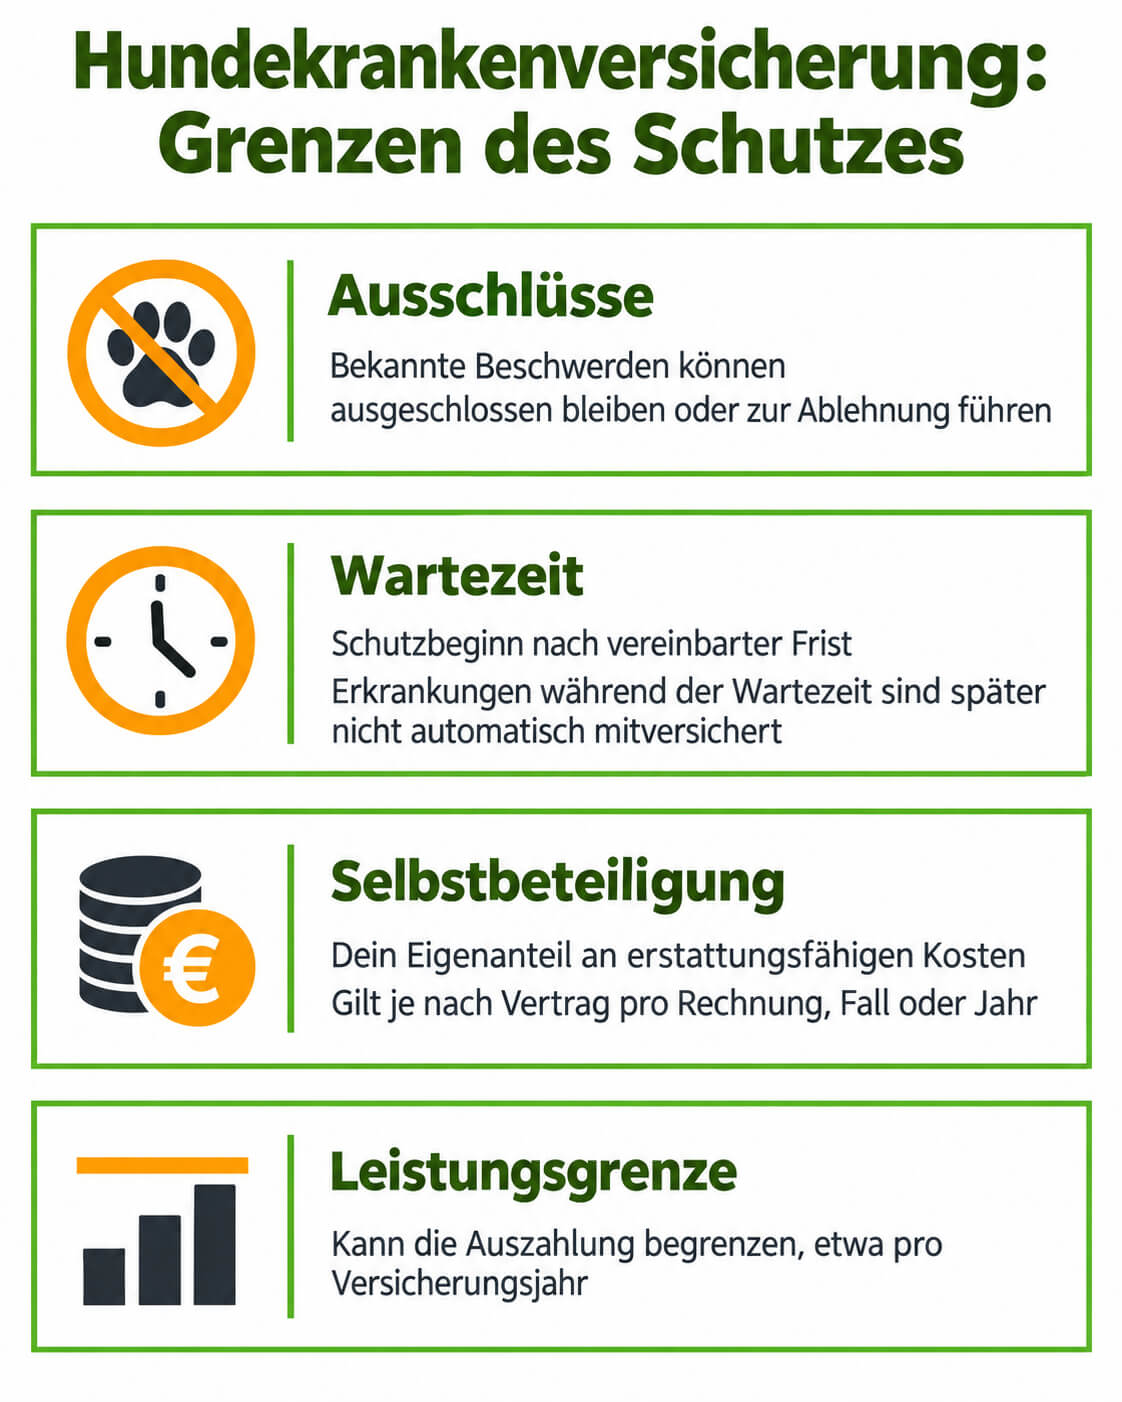
Entscheidend ist, welche Kosten bei dir bleiben. Ausschlüsse begrenzen die versicherten Behandlungen, Eigenanteile und Leistungsgrenzen die Erstattung.
Bereits bekannte Beschwerden
Bekannte Erkrankungen können zu Ausschlüssen oder einer Ablehnung führen. Eine Aufnahme bedeutet daher nicht, dass die bisherigen Beschwerden mitversichert sind. Beantworte Gesundheitsfragen vollständig und reiche angeforderte tierärztliche Unterlagen ein.
Rassetypische und angeborene Erkrankungen sind nicht in jedem Tarif gleich geregelt. Prüfe die Bedingungen für das jeweilige Krankheitsbild, statt aus der versicherten Hunderasse auf dessen Abdeckung zu schließen.
Wartezeit und Selbstbeteiligung
Die Wartezeit regelt, ab wann der vereinbarte Schutz greift. Je nach Leistung können unterschiedliche Fristen gelten. Eine während der Wartezeit auftretende Erkrankung ist nicht automatisch nach deren Ablauf mitversichert.
Die Selbstbeteiligung ist dein vereinbarter Eigenanteil an erstattungsfähigen Kosten. Prüfe, ob sie pro Rechnung, Versicherungsfall oder Jahr gilt. Zusätzlich kann eine Leistungsgrenze die Auszahlung begrenzen, etwa pro Versicherungsjahr.
Wann lohnt sich eine Versicherung nicht?
Eigene Rücklagen sind eine Alternative, wenn du auch umfangreichere Behandlungen aus sofort verfügbarem Geld bezahlen kannst und das Risiko selbst tragen möchtest. Ein Betrag, den du erst über Jahre ansparen willst, hilft bei einer heutigen Rechnung nicht.
Gegen einen bestimmten Tarif spricht, wenn seine Ausschlüsse deinen wichtigsten Absicherungsbedarf betreffen oder sein Beitrag dein Budget überfordert. Häufige Tierarztbesuche allein machen einen Neuabschluss nicht lohnend, gerade wenn die zugrunde liegenden Beschwerden bereits bestehen.
Wie hoch sind die Kosten für Behandlungen, Medikamente und Operationen beim Hund?
Tierarztkosten haben keinen pauschalen Gesamtpreis. Zur Untersuchung können Diagnostik, Medikamente und weitere Behandlungstermine hinzukommen. Bei längeren Verläufen fallen Kosten für Kontrollen und Medikamente wiederholt an; eine Operation ist ein zusätzliches mögliches Kostenrisiko.
Die Behandlungskosten hängen davon ab, welche Leistungen nötig sind und wie aufwendig sie ausfallen. Bitte die Praxis um eine Einschätzung der Gesamtkosten einschließlich möglicher Folgetermine und laufender Medikamente.
FAQ – Häufig gestellte Fragen
Sind chronische Erkrankungen mitversichert?
Ja, bei einer erst im versicherten Zeitraum entstandenen, eingeschlossenen Erkrankung können laufende Behandlungen und Medikamente erstattungsfähig sein. Maßgeblich sind die vereinbarten Leistungen und Grenzen. Bereits vor Abschluss bekannte Beschwerden werden gesondert geprüft und können ausgeschlossen bleiben.
Sind Impfungen und Vorsorge mitversichert?
Ja, sofern dein Tarif ein entsprechendes Vorsorgebudget enthält. Dieses ist von der Behandlung einer Krankheit getrennt und gilt nur für die vereinbarten Maßnahmen bis zur festgelegten Grenze.
Übernimmt die Versicherung Zahnbehandlungen?
Ja, sofern die jeweilige Zahnleistung eingeschlossen ist. Medizinisch notwendige Zahnbehandlungen und Zahnprophylaxe können unterschiedlich geregelt sein. Prüfe dafür Leistungsumfang, mögliche Zusatzbausteine und eigene Erstattungsgrenzen.
Bedeutet volle Erstattung, dass jede Rechnung bezahlt wird?
Nein, volle Erstattung bezieht sich auf versicherte, erstattungsfähige Leistungen. Ausschlüsse, Jahreshöchstleistung und der erstattete Gebührensatz können die Zahlung begrenzen. Der GOT-Satz ist der Abrechnungsfaktor nach der Gebührenordnung für Tierärzte.
Kann mein Beitrag später steigen?
Ja, der Vertrag kann spätere Beitragsanpassungen vorsehen, etwa wegen veränderter Behandlungskosten. Kalkuliere deshalb etwas Spielraum ein, statt deine heutige finanzielle Grenze mit dem Beitrag auszuschöpfen.
Endet der Versicherungsschutz im Alter automatisch?
Nein, eine Grenze für die Neuaufnahme bedeutet nicht automatisch das Ende eines bestehenden Vertrags. Dessen Fortbestand richtet sich nach Laufzeit, Verlängerung und Kündigungsregeln.
Kann der Versicherer nach einem Schaden kündigen?
Ja, sofern kein wirksamer vertraglicher Verzicht greift, kann der Versicherer nach einem Versicherungsfall kündigen. Prüfe, ab wann ein Kündigungsverzicht gilt und welche Ausnahmen er enthält.

Martin Markowsky
Versicherungsmakler & Hundeexperte
Martin Markowsky
Versicherungsmakler & Hundeexperte
Das könnte dich auch interessieren
Die besten Hunde OP Versicherungen im Test
Die beste Hundekrankenversicherung im Test: Für dich haben wir von DOGVERS jede von uns bewertete Hundekrankenversicherung übersichtlich und nachvollziehbar für dich verglichen.
Die besten Hunde OP Versicherungen im Test
Wir von DOGVERS haben für dich eine klare und verständliche Übersicht der von uns bewerteten Hunde-OP-Versicherungen zusammengestellt.
Beste Hundehalterhaft-pflichtversicherung Vergleich 2026: Kosten, Leistungen & Testsieger
Die Hundehalterhaftpflichtversicherung schützt dich vor den finanziellen Folgen, wenn dein Hund einem Dritten einen Schaden zufügt.