
Wann zahlt die Hunde-OP-Versicherung nicht?
Martin Markowsky
September 14, 2026


Die Hundekrankenversicherung zahlt nicht für vertraglich ausgeschlossene Behandlungen. Auch ein Versicherungsfall vor Beginn des Schutzes kann ohne Erstattung bleiben. Entscheidend sind die vereinbarten Bedingungen.
Eine geringere Auszahlung hat dagegen nicht zwingend mit einem Ausschluss zu tun. Selbstbeteiligung und Leistungsgrenzen können einen Eigenanteil lassen, obwohl die Behandlung versichert ist.
Für künftigen Schutz kannst du bei Dogvers passende Tarife berechnen und vergleichen.
Was ist versichert und was ist ausgeschlossen?
Dein Vertrag bestimmt den Umfang der versicherten Leistungen. Eine OP-Versicherung deckt vereinbarte Operationskosten ab, eine Krankenvollversicherung umfasst zusätzlich Behandlungen ohne Operation. Auch medizinisch notwendige Behandlungen sind nicht allein deshalb vollständig versichert.
Prüfe für die betroffene Rechnung, ob die Behandlung versichert ist und ob allgemeine oder für deinen Hund individuell vereinbarte Ausschlüsse greifen.
Welche Rolle spielen Versicherungsbeginn und Wartezeit?
Für die zeitliche Deckung musst du Schutzbeginn und Behandlungsverlauf zusammen prüfen. Eine vereinbarte Wartezeit verschiebt den Schutzbeginn für die betroffenen Leistungen. Suche den Versicherungsbeginn im Versicherungsschein und lies die Wartezeitregel sowie die Beschreibung des Versicherungsfalls in deinen Bedingungen.
Ordne Beschwerden, Behandlungen und Diagnosen nach Datum und halte den Antrag für Rückfragen bereit. Bitte den Versicherer bei Unklarheiten zu erklären, welches Ereignis er für den Beginn des Versicherungsfalls heranzieht und auf welche Vertragsregel er sich bezieht.
Warum wird die Tierarztrechnung nur teilweise erstattet?
Bei einer versicherten Behandlung können Selbstbeteiligung und Tarifgrenzen die Auszahlung verringern. Prüfe die Berechnung für die einzelnen Rechnungsposten, statt nur Rechnungssumme und Überweisung zu vergleichen.
Selbstbeteiligung und Erstattungsgrenzen
Eine prozentuale Selbstbeteiligung lässt einen Eigenanteil an den erstattungsfähigen Kosten. Eine Leistungsgrenze begrenzt dagegen die verfügbare Erstattungssumme. Prüfe bei einem Jahreslimit, welcher Zeitraum gilt und welche Leistungen du darin bereits beansprucht hast.
Für ein hypothetisches Rechenbeispiel nehmen wir 1.000 Euro vollständig erstattungsfähige Kosten, 20 Prozent Eigenanteil und keine weitere Grenze an. Daraus ergeben sich 200 Euro Eigenanteil und 800 Euro Erstattung.
GOT-Satz und Tarifobergrenze
Der GOT-Satz betrifft die tierärztliche Gebührenberechnung, die Tarifobergrenze die Erstattung durch deine Versicherung. Eine nach der Tierärztegebührenordnung berechnete Gebühr ist nicht automatisch bis zur selben Höhe versichert.
Vergleiche den berechneten GOT-Satz mit der Grenze deines Tarifs. Lass dir erläutern, welche Rechnungsposten wegen dieser Grenze gekürzt wurden.
Welche Unterlagen braucht die Versicherung vor und nach der Behandlung?
Bereite Rechnung, Vertragsnummer und Behandlungsdaten vor. Welche zusätzlichen Unterlagen der Versicherer braucht, klärst du für deinen Vertrag und den konkreten Vorgang.
Frage bei einem planbaren Eingriff vorab, ob ein Kostenvoranschlag oder ein Befund nötig ist. Bewahre die schriftliche Rückmeldung auf und prüfe, was der Versicherer darin zusagt. Eine Anfrage allein ist keine Kostenübernahme.
Ergänze nach der Behandlung Befunde oder Diagnosen, soweit der Versicherer sie für die Prüfung benötigt.
Schiebe eine medizinisch dringende Behandlung nicht auf, um erst eine Versichererantwort abzuwarten. Kläre anschließend, welche Nachweise du einreichen musst.
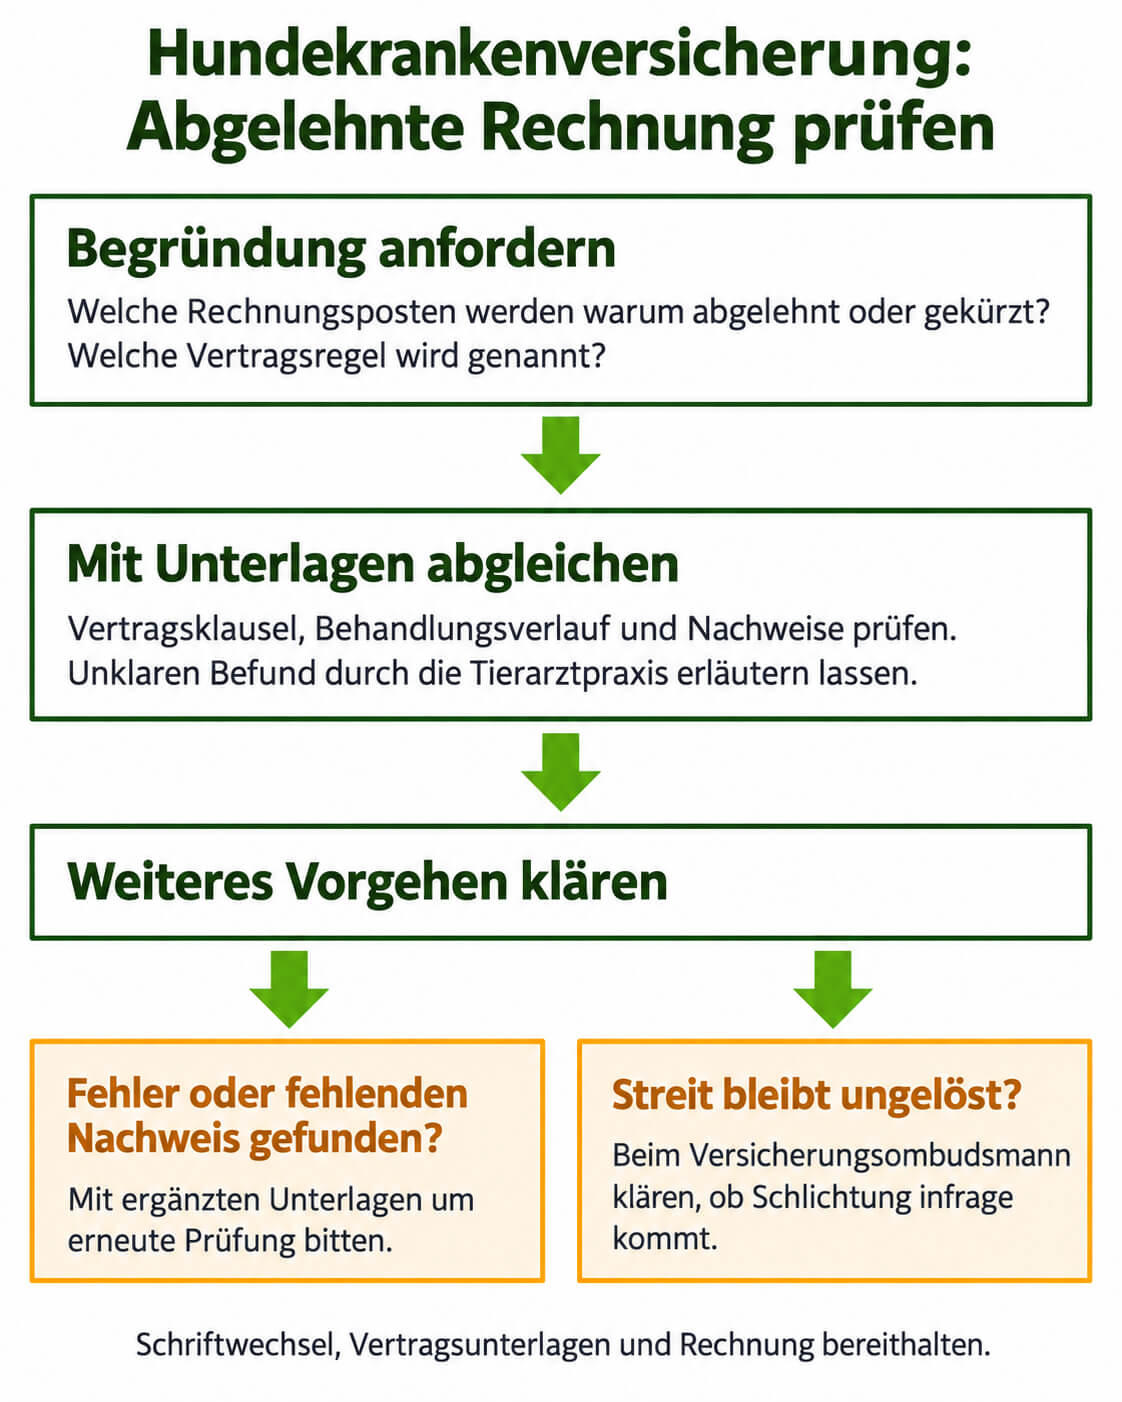
Was kannst du bei einer abgelehnten Rechnung tun?
Lass zuerst den konkreten Ablehnungsgrund prüfen. Davon hängt ab, ob du einen Nachweis ergänzen, eine Berechnung hinterfragen oder einen vertraglichen Ausschluss klären musst.
Fordere die Begründung zur Rechnung an
Bitte den Versicherer schriftlich um die Zuordnung zu Rechnungsposten und Vertragsregel. Frage nach, welche Kosten er ablehnt oder kürzt und warum. Bewahre die Antwort zusammen mit der Rechnung auf.
Gleiche die Begründung mit Vertrag und Befunden ab
Prüfe, ob Vertragsklausel, zeitlicher Verlauf und Nachweise zur Begründung passen. Gehe den Vorgang anhand deiner Unterlagen durch:
- Vergleiche die genannte Klausel mit deinem Versicherungsschein und den zugehörigen Bedingungen.
- Gleiche die verwendeten Daten mit dem dokumentierten Behandlungsverlauf ab.
- Prüfe, welche Nachweise fehlen oder welche Angaben unklar geblieben sind.
Bitte die Tierarztpraxis um eine Erläuterung, wenn der Versicherer einen medizinischen Befund anders versteht. Die Erläuterung soll den tatsächlichen Verlauf verständlich machen.
Bitte um erneute Prüfung und kläre die Schlichtung
Bitte den Versicherer um erneute Prüfung mit den ergänzten Unterlagen, wenn du einen Fehler oder einen fehlenden Nachweis gefunden hast. Beschreibe, welchen Rechnungsposten du beanstandest und welche Erstattung du verlangst.
Du kannst beim Versicherungsombudsmann klären, ob eine Schlichtung für deinen ungelösten Streit infrage kommt. Halte dafür den Schriftwechsel, die Vertragsunterlagen und die Rechnung bereit. Beschreibe, welches Ergebnis du erreichen möchtest.
FAQ – Häufig gestellte Fragen
Zahlt die Versicherung, wenn Symptome schon vor Vertragsbeginn bestanden?
Frühere klinisch relevante Symptome können auch ohne damalige Diagnose zum Leistungsausschluss führen, abhängig von den Versicherungsbedingungen. Eine spätere Diagnose sichert deshalb allein keine Erstattung. Prüfe die Regel zum Versicherungsfall und den dokumentierten Verlauf.
Sind Erbkrankheiten grundsätzlich ausgeschlossen?
Nein, Erbkrankheiten sind nicht ausnahmslos ausgeschlossen. Es gibt Bedingungen mit Schutz für zuvor unbekannte genetische oder angeborene Erkrankungen. Das gilt innerhalb der jeweiligen Vertragsregeln, nicht für jeden Tarif und jede Erkrankung.
Was passiert, wenn ich eine Vorerkrankung im Antrag nicht angegeben habe?
Je nach Umständen kommen Vertragsanpassung, Kündigung oder Rücktritt infrage. Entscheidend sind unter anderem die gestellten Gesundheitsfragen und dein Verschulden. Lass den konkreten Fall prüfen.
Kostet das Schlichtungsverfahren etwas?
Nein, das Verfahren beim Versicherungsombudsmann ist kostenlos. Eigene Ausgaben, etwa für Porto oder einen von dir beauftragten Anwalt, trägst du selbst.

Martin Markowsky
Versicherungsmakler & Hundeexperte

Martin Markowsky
Versicherungsmakler & Hundeexperte
Das könnte dich auch interessieren
Die besten Hunde Krankenversicherungen im Test
Die beste Hundekrankenversicherung im Test: Für dich haben wir von DOGVERS jede von uns bewertete Hundekrankenversicherung übersichtlich und nachvollziehbar für dich verglichen.
Die besten Hunde OP Versicherungen im Test
Wir von DOGVERS haben für dich eine klare und verständliche Übersicht der von uns bewerteten Hunde-OP-Versicherungen zusammengestellt.
Beste Hundehalterhaft-pflichtversicherung Vergleich 2026: Kosten, Leistungen & Testsieger
Die Hundehalterhaftpflichtversicherung schützt dich vor den finanziellen Folgen, wenn dein Hund einem Dritten einen Schaden zufügt.